L'impôt sur le revenu à Monaco
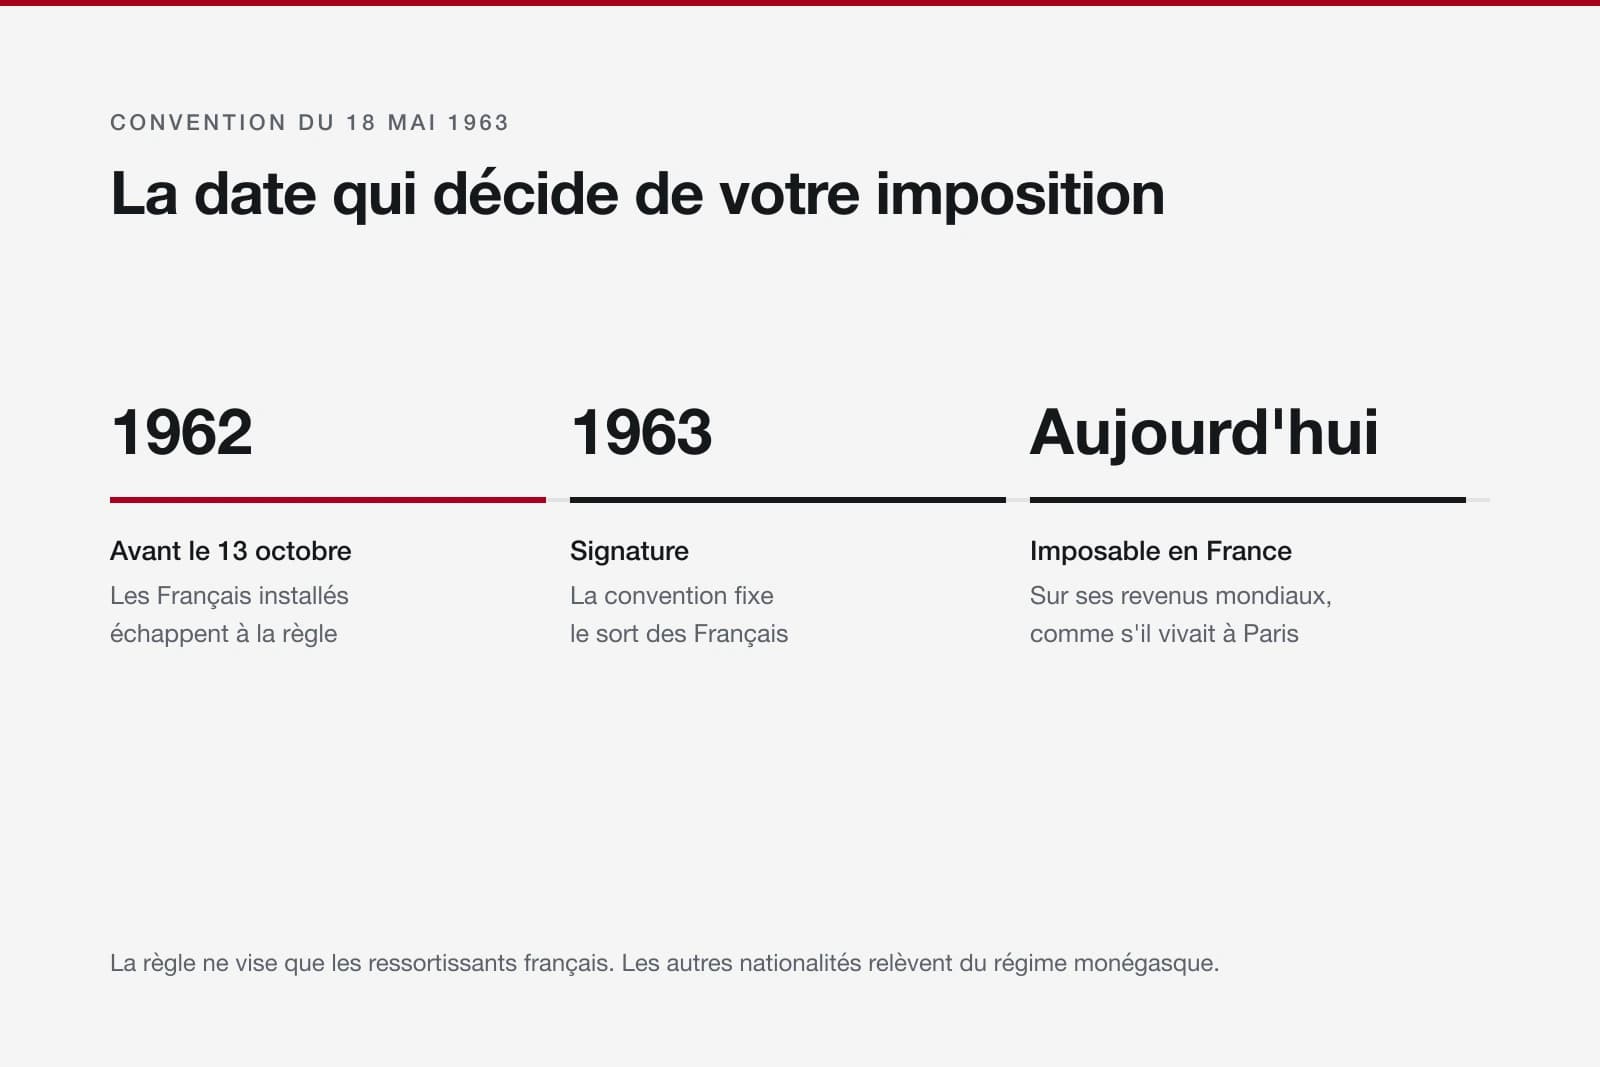
Monaco ne prélève pas d'impôt sur le revenu des personnes physiques. La règle date de 1869 et n'a pas bougé. Elle vaut pour tous les résidents, à une exception près : les Français, que la convention de 1963 renvoie au fisc de leur pays.
Ce que la Principauté ne prélève pas
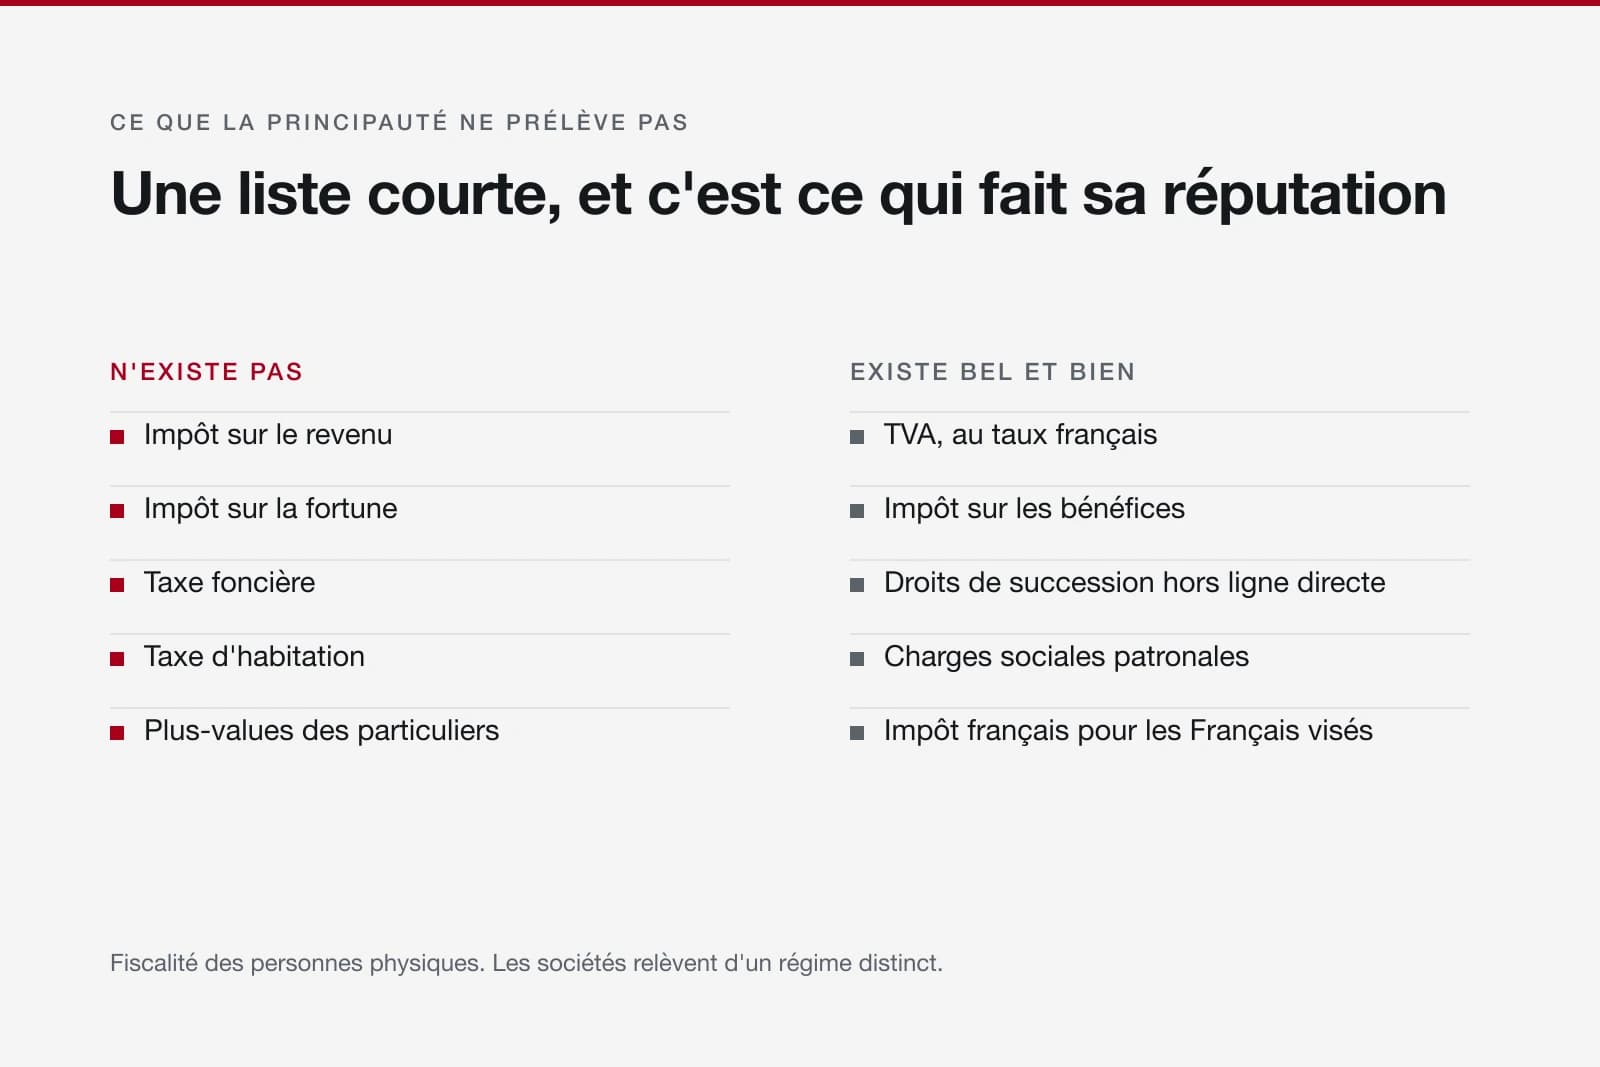
La liste est courte et c'est ce qui fait sa réputation.
Il ne s'agit pas d'exonérations à demander ni de niches à activer. Ces impôts n'existent tout simplement pas dans le droit monégasque : il n'y a pas de déclaration annuelle de revenus à déposer en Principauté.
| Impôt | À Monaco |
|---|---|
| Impôt sur le revenu des personnes physiques | Aucun, sauf pour les Français visés par la convention de 1963 |
| Impôt sur la fortune | Aucun |
| Taxe foncière et taxe d'habitation | Aucune |
| Impôt sur les plus-values des particuliers | Aucun sur le patrimoine privé |
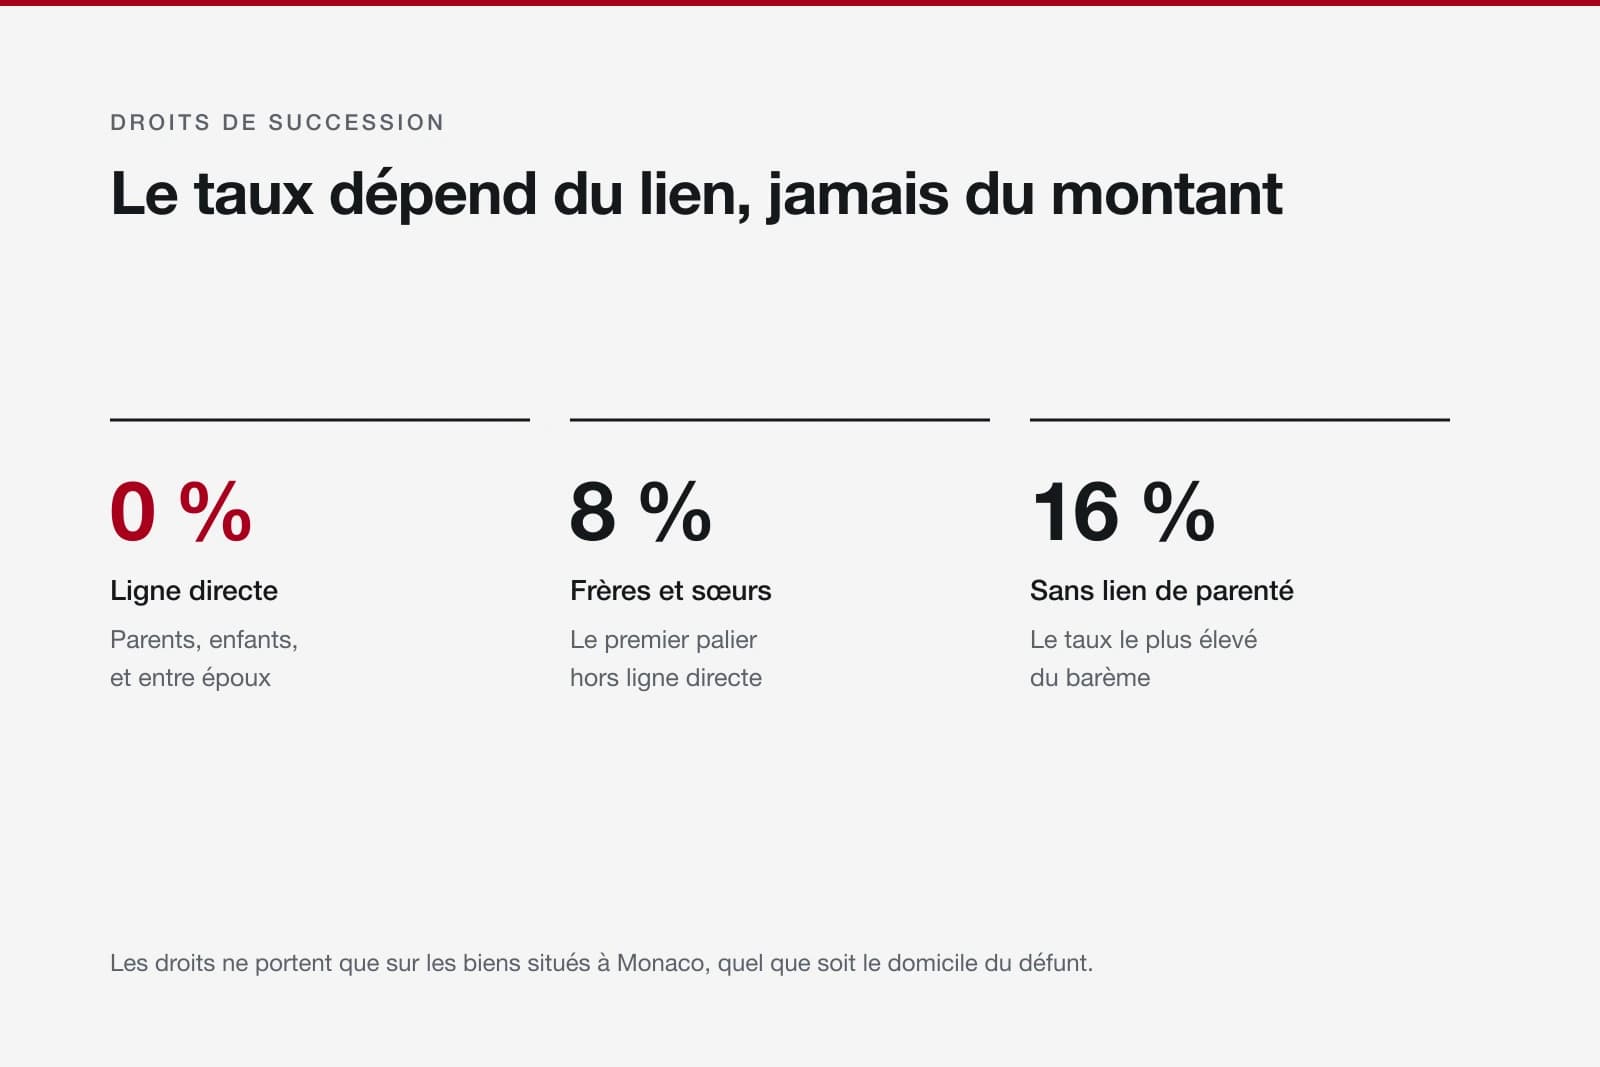
| Droits de succession en ligne directe | Taux nul entre parents et enfants sur les biens situés à Monaco |
Qui en profite vraiment
Le régime ne s'applique pas à une nationalité mais à une résidence fiscale effectivement transférée, et les deux ne se confondent pas.
Pour les autres nationalités, l'avantage est réel à condition que le départ soit effectif. Le pays d'origine applique ses propres critères de résidence fiscale : jours de présence, foyer, centre des intérêts économiques. Garder un appartement, une famille ou une activité principale dans son pays de départ expose à y rester imposable, quelle que soit l'adresse figurant sur la carte de séjour.
Certains pays appliquent en plus une taxation à la sortie sur les plus-values latentes, ou des règles de rattachement temporaire après le départ. Ces mécanismes se vérifient avant de déménager, pas après.
Ce qui reste imposable malgré tout
Résider à Monaco n'efface pas la fiscalité des revenus qui trouvent leur source ailleurs.
Monaco a signé peu de conventions fiscales bilatérales par rapport à un pays de taille comparable. L'absence de convention avec le pays de la source peut entraîner une imposition sans mécanisme d'élimination de la double imposition : c'est un point à vérifier revenu par revenu.
| Type de revenu | Ce qui s'applique |
|---|---|
| Loyers d'un bien situé à l'étranger | Imposables dans le pays où se trouve le bien |
| Dividendes d'une société étrangère | Retenue à la source du pays de la société, selon les conventions |
| Salaire versé par un employeur étranger | Selon la convention entre Monaco ou votre pays et celui de l'employeur |
| Plus-value sur un bien immobilier étranger | Dans le pays du bien, presque toujours |
Ce que l'administration vérifie
La résidence fiscale monégasque ne se déclare pas, elle se démontre. Deux administrations regardent, pour des raisons opposées.
Monaco vérifie la résidence effective au moment du renouvellement de la carte de séjour : consommation d'énergie, mouvements bancaires, présence des enfants à l'école. Une résidence de façade ne survit pas à deux renouvellements.
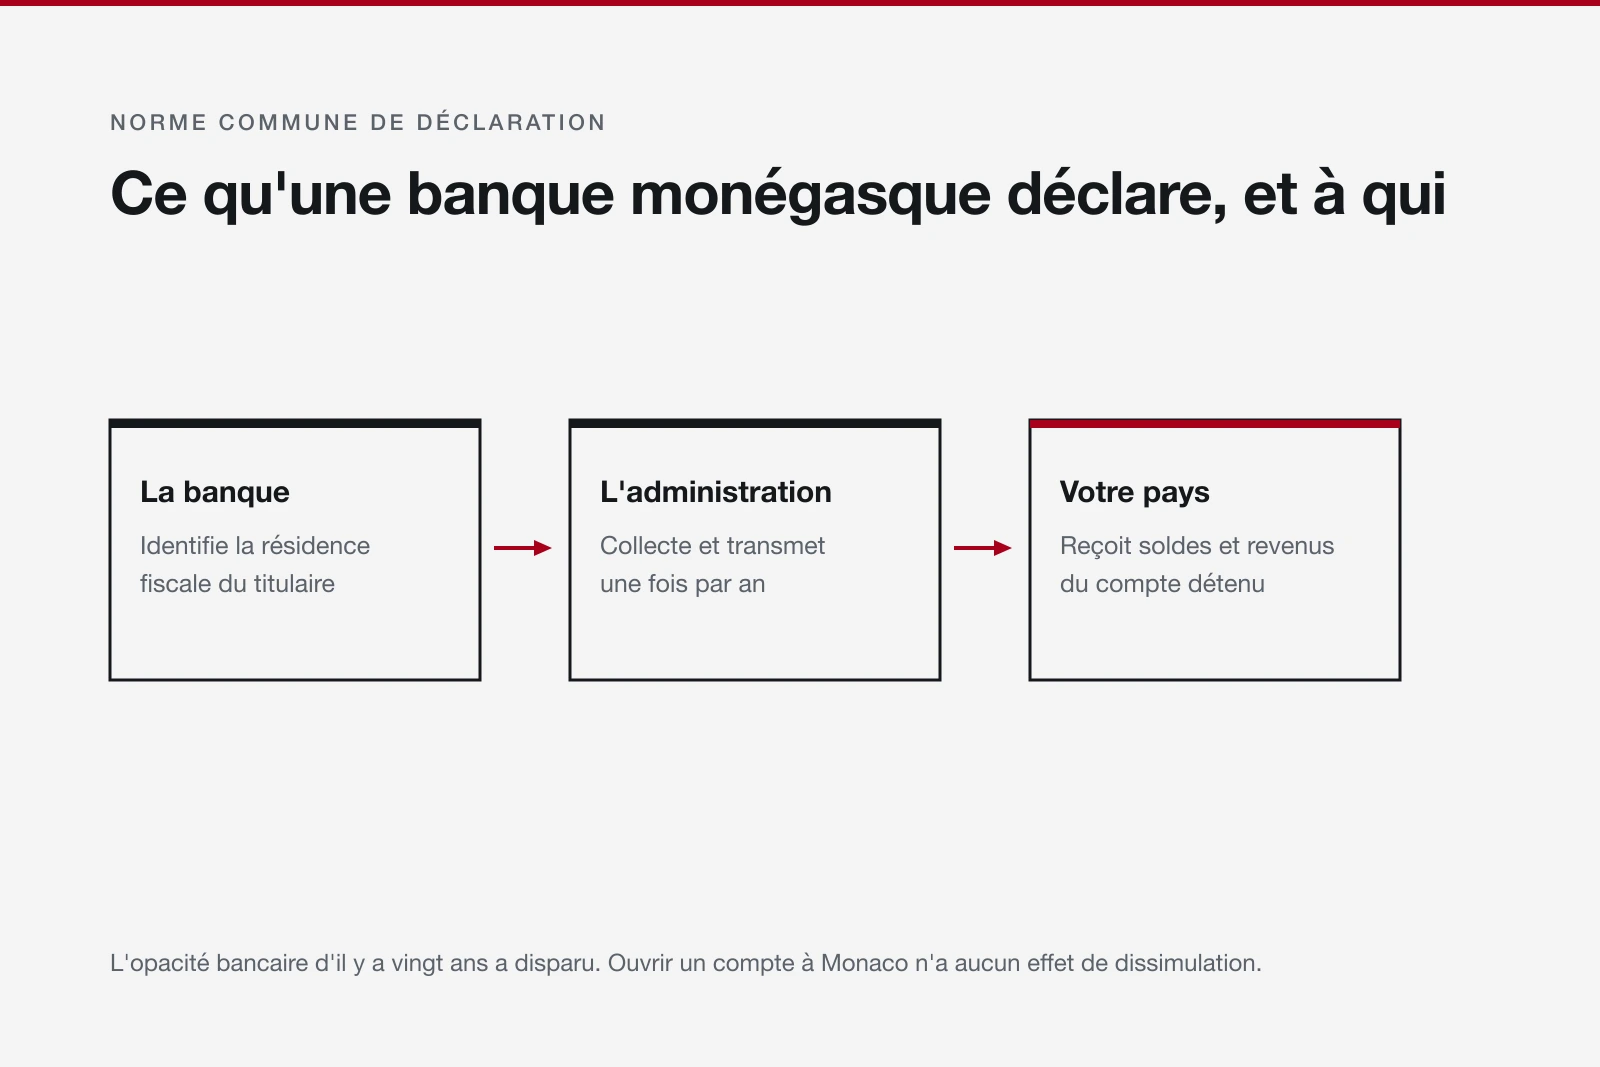
Le pays de départ, lui, cherche à établir que le contribuable n'est jamais vraiment parti. L'échange automatique de renseignements bancaires lui donne la matière : un compte monégasque détenu par une personne considérée comme résidente ailleurs est signalé chaque année à cette administration.
Le régime monégasque récompense donc ceux qui déménagent réellement, et attrape ceux qui font semblant.
L'impôt sur le revenu à Monaco : questions fréquentes
Quel est le taux d'imposition à Monaco ?
Zéro sur le revenu des personnes physiques, pour tous les résidents à l'exception des Français visés par la convention de 1963. Il n'existe ni impôt sur la fortune, ni taxe foncière, ni taxe d'habitation. Les sociétés, elles, peuvent être redevables d'un impôt sur les bénéfices à 25 %.
Quels sont les avantages fiscaux à Monaco ?
L'absence d'impôt sur le revenu, sur la fortune et sur les plus-values privées, et une transmission en ligne directe à taux nul sur les biens situés en Principauté. En contrepartie, il faut y résider réellement, et le pays d'origine vérifie que le départ est effectif.
Pourquoi Monaco ne prélève-t-il pas d'impôt sur le revenu ?
Par une décision souveraine ancienne, jamais remise en cause. L'État se finance par la TVA, par l'impôt sur les bénéfices des sociétés tournées vers l'étranger, par les droits d'enregistrement et par les recettes du domaine public.
Un Français peut-il bénéficier du régime monégasque ?
Non, sauf s'il résidait déjà à Monaco de façon continue avant le 13 octobre 1962. Pour tous les autres, la convention fiscale de 1963 maintient l'imposition française sur les revenus mondiaux, sans possibilité de contournement.
Faut-il déposer une déclaration de revenus à Monaco ?
Non, il n'existe pas de déclaration annuelle de revenus pour les particuliers. Cela ne dispense pas de déclarer dans les pays où vous conservez des revenus de source étrangère, ni en France si vous êtes visé par la convention de 1963.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.
Comment l'État se finance, alors
La question revient dans toutes les recherches, et la réponse est publique.
L'essentiel des recettes vient de la TVA, appliquée selon les mêmes règles qu'en France dans le cadre de l'union douanière. S'y ajoutent l'impôt sur les bénéfices des sociétés qui réalisent une part importante de leur activité hors de la Principauté, les droits d'enregistrement sur les transactions immobilières, et les revenus du domaine public.
Le budget monégasque est donc assis sur la consommation et sur l'activité économique, pas sur le revenu des habitants. C'est un choix de structure, pas une faveur consentie aux résidents.