L'assurance habitation à Monaco
Un appartement monégasque contient presque toujours plus que ce qu'un contrat d'habitation ordinaire imagine. Le problème ne vient pas des murs, qui relèvent le plus souvent du syndic ou du propriétaire, mais de ce qu'il y a dedans.
La sous-assurance du contenu
C'est le défaut structurel des contrats généralistes appliqués à ce marché.
Une police standard plafonne le mobilier et applique des sous-limites par catégorie : tant pour les bijoux, tant pour les objets de valeur, tant par objet. Ces plafonds sont calibrés sur un logement moyen, et ils sont atteints avant même l'inventaire.
En cas de sinistre, l'assureur indemnise dans la limite du plafond, pas de la perte. Un salon meublé, une cave à vin, une montre et deux tableaux dépassent couramment ce qu'un contrat d'entrée de gamme prévoit pour l'ensemble du contenu.
La valeur agréée
C'est le mécanisme qui règle le problème, et il suppose un travail en amont.
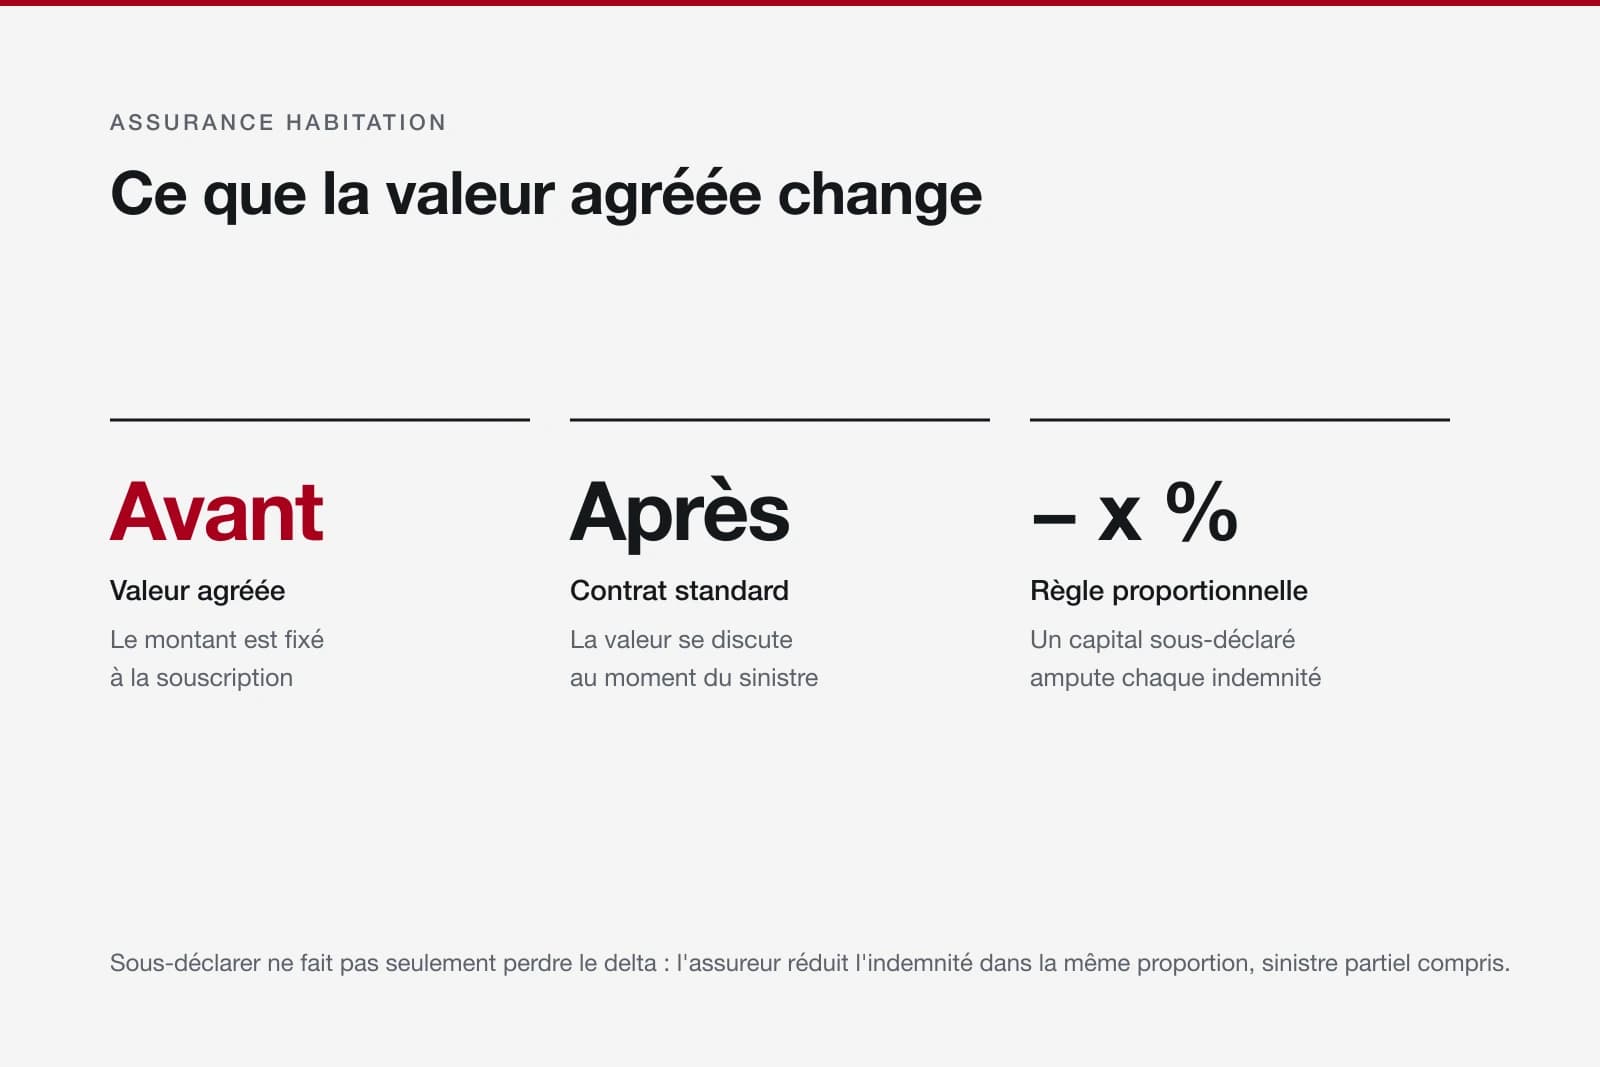
Au lieu d'estimer la valeur au moment du sinistre, l'assureur et l'assuré la fixent à la souscription, objet par objet, sur la base d'une expertise ou de factures. Le montant convenu s'impose ensuite aux deux parties.
L'intérêt est double : plus de discussion sur la valeur au pire moment, et plus de vétusté appliquée à une pièce dont le prix a monté. C'est le régime normal pour les œuvres, les bijoux, les instruments et les collections.
La contrepartie est administrative. Il faut produire les pièces, faire expertiser ce qui n'a pas de facture, et actualiser périodiquement, faute de quoi la valeur agréée décroche du marché.
Ce que les polices généralistes ratent
Quatre postes reviennent, et ils sont spécifiques au bâti monégasque.
| Poste | Le problème |
|---|---|
| Terrasses et loggias | Mobilier extérieur, végétalisation et dégâts de vent souvent hors garantie |
| Cave à vin | Rarement couverte comme telle, et la panne de climatisation encore moins |
| Œuvres et bijoux | Sous-limites par objet, et exigences de coffre non respectées |
| Dégâts des eaux entre étages | Recours de voisins mal dimensionné dans un immeuble de grande hauteur |
Locataire ou propriétaire
La répartition n'est pas la même qu'en France, et le bail le précise.
Le locataire assure son contenu et sa responsabilité, y compris les recours des voisins et du propriétaire. C'est presque toujours une obligation du bail, et l'attestation est demandée à la remise des clés.
Le propriétaire assure le bâti et sa responsabilité de bailleur, la copropriété couvrant les parties communes. Une location meublée déplace la ligne : le mobilier appartient au bailleur et doit figurer dans son contrat, pas dans celui du locataire.
Le contrat se souscrit avant la remise des clés, donc pendant le déménagement, et la liste valorisée qui sert au transport sert ensuite à la valeur agréée. Pour choisir un assureur, notre comparatif des offres donne les cinq lignes à lire dans un devis.
L'assurance habitation à Monaco : questions fréquentes
Faut-il une assurance habitation spécifique à Monaco ?
Souvent, oui. Un contrat généraliste applique des sous-limites par catégorie qui sont atteintes avant la fin de l'inventaire dans un appartement monégasque, et il couvre mal les terrasses, la cave à vin et les recours entre étages.
Qu'est-ce que la valeur agréée ?
Un montant fixé entre l'assureur et l'assuré à la souscription, objet par objet, sur expertise ou factures. Il s'impose ensuite aux deux parties, ce qui supprime la discussion sur la valeur et la vétusté au moment du sinistre.
Que risque-t-on à déclarer un capital trop bas ?
La règle proportionnelle : l'assureur peut réduire l'indemnité dans la même proportion que l'écart de déclaration, y compris sur un sinistre partiel. Chaque remboursement s'en trouve amputé, pas seulement le dernier.
Le locataire doit-il s'assurer ?
Oui, pour son contenu et sa responsabilité, recours des voisins compris. C'est presque toujours une obligation du bail, et l'attestation est demandée à la remise des clés.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.