L'assurance santé des résidents
Monaco a sa propre sécurité sociale, et l'affiliation ne découle pas de la résidence mais de l'activité. Deux voisins de palier peuvent relever de deux régimes différents, et l'un des deux devra s'assurer en privé pour obtenir sa carte de séjour.
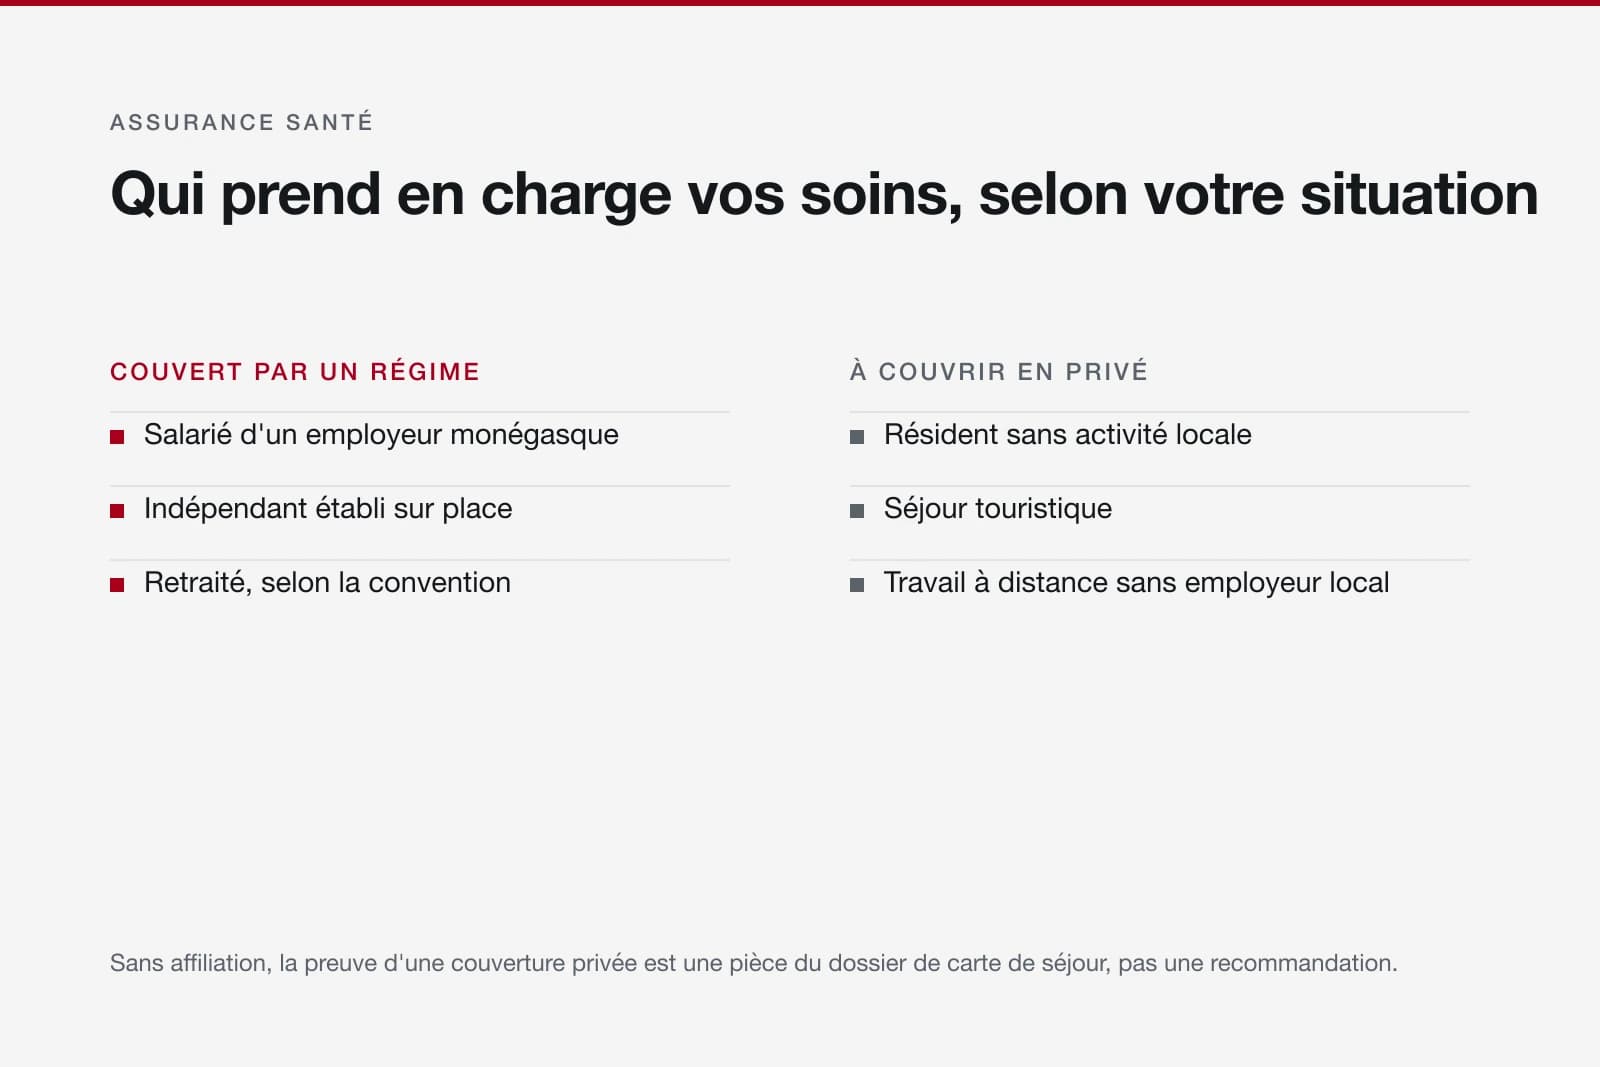
Quatre situations, quatre réponses
C'est le tableau à lire avant tout devis, parce qu'il détermine si vous avez le choix.
| Votre situation | Qui couvre vos soins | Privé nécessaire |
|---|---|---|
| Salarié d'un employeur monégasque | Les caisses sociales monégasques | Non, mais une complémentaire est utile |
| Indépendant établi à Monaco | Le régime des travailleurs indépendants | Non, complémentaire recommandée |
| Retraité, pension française | Coordination via la convention bilatérale | Selon le cas, à vérifier au CLEISS |
| Résident sans activité | Personne | Oui, et c'est une condition de séjour |
Le résident sans activité doit s'assurer
C'est le point qui surprend le plus, et il conditionne le dossier de séjour.
Le contrat doit couvrir l'hospitalisation et les soins courants, avec des plafonds sérieux. Une assurance voyage ne fait pas l'affaire : elle est limitée dans le temps et conçue pour un séjour, pas pour une résidence.
Ce que coûte une santé internationale
Trois variables font le prix, et le pays de résidence n'en est pas la principale.
Comptez de l'ordre de 1 000 à 3 000 euros par an et par personne pour une couverture correcte avant quarante ans, nettement plus au-delà de soixante ans. Ces ordres de grandeur valent pour une zone Europe et se vérifient sur devis.
L'âge à la souscription pèse le plus lourd, et il pèse durablement : les grilles progressent avec les tranches d'âge, quel que soit votre état de santé. Souscrire tôt coûte moins cher longtemps.
La zone de couverture vient ensuite. Inclure les États-Unis fait bondir la prime, souvent de moitié ou davantage, parce que le coût des soins y est sans rapport avec le reste du monde. Si vous n'y allez pas, excluez-les.
La franchise, enfin, est le levier le plus mal utilisé. Une franchise élevée sur les soins courants, associée à une hospitalisation bien couverte, protège contre ce qui ruine sans payer pour ce qui ne ruine pas.
Ce que les contrats ratent
Quatre exclusions reviennent, et elles concernent précisément la vie monégasque.
Les sports dits à risque en font partie : plongée au-delà d'une profondeur, voile hauturière, sports mécaniques. Sur une côte où l'on pratique les trois, la clause mérite d'être lue.
Le rapatriement sanitaire et l'assistance ne sont pas toujours inclus dans une santé internationale : ils font parfois l'objet d'un contrat distinct.
Les affections antérieures à la souscription sont fréquemment exclues, définitivement ou pour une période d'attente. Une déclaration incomplète expose à un refus de prise en charge au pire moment.
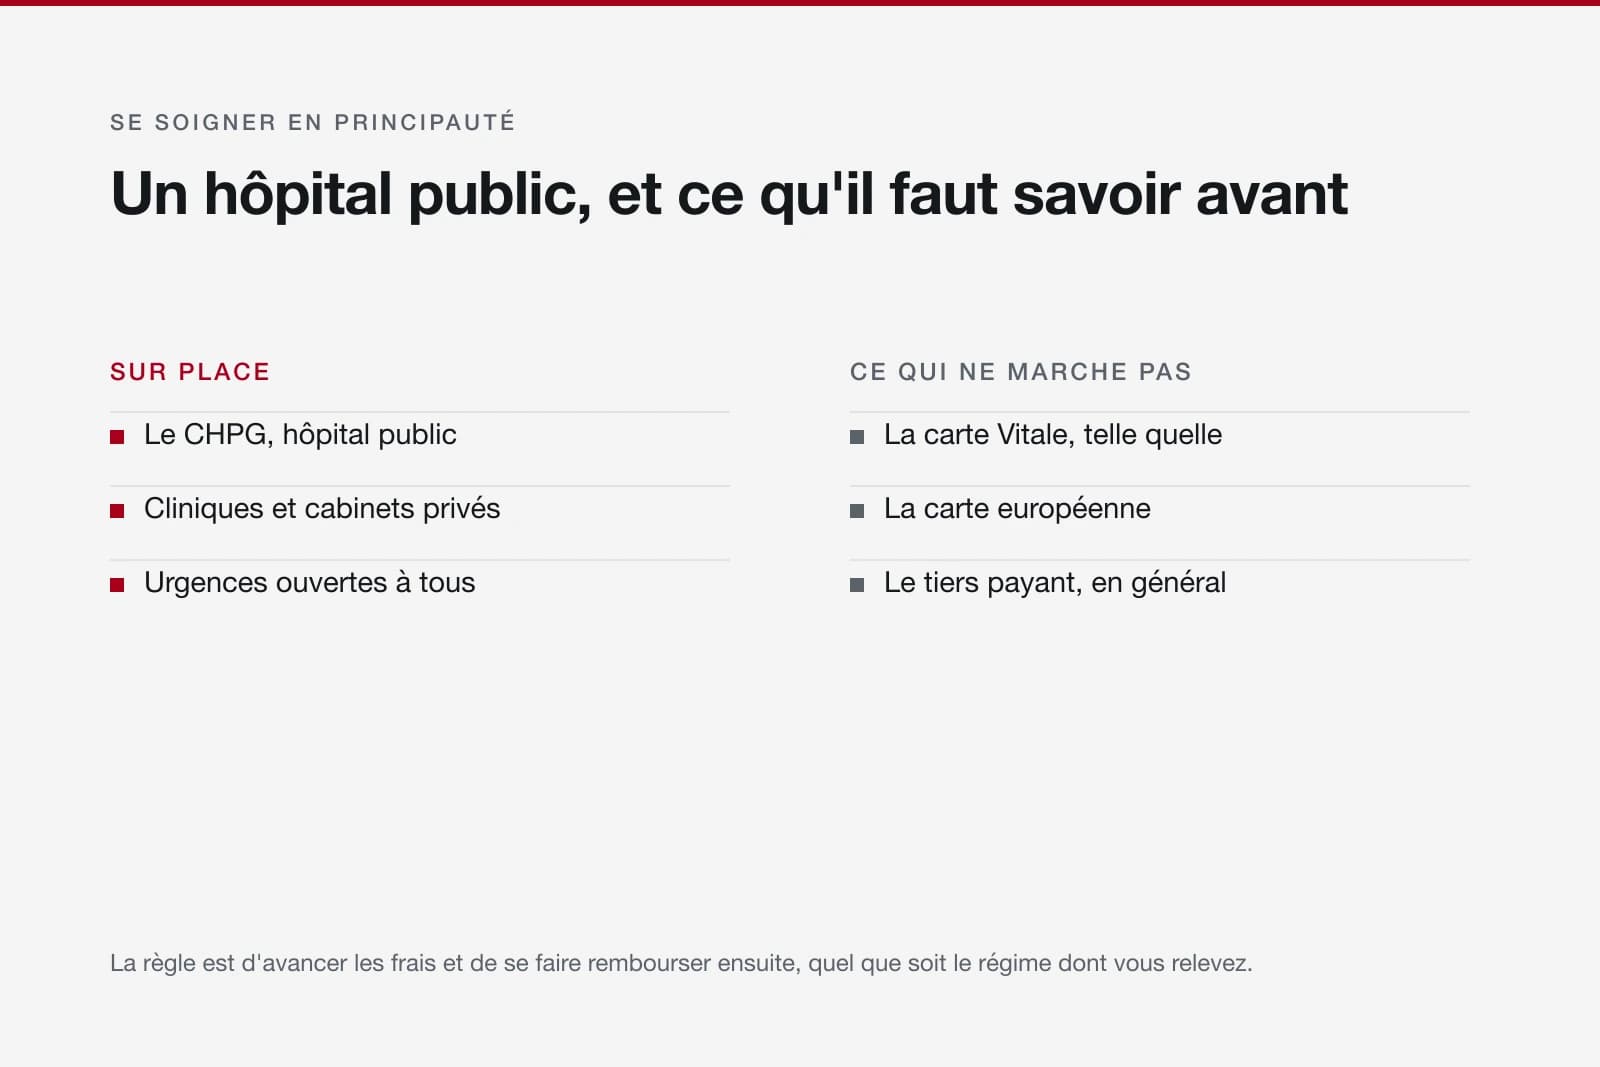
Enfin, le tiers payant est rare hors du réseau du contrat. En Principauté, la règle est d'avancer les frais et de se faire rembourser ensuite, quel que soit le régime.
L'assurance santé des résidents : questions fréquentes
La carte Vitale fonctionne-t-elle à Monaco ?
Non, pas telle quelle. Les praticiens et l'hôpital monégasques ne la lisent pas : ils facturent, et le remboursement dépend ensuite du régime dont vous relevez. La convention franco-monégasque organise la coordination sans dispenser d'avancer les frais.
Un résident sans activité doit-il s'assurer ?
Oui, et c'est une condition du dossier de carte de séjour. Sans affiliation aux caisses monégasques, faute d'activité sur place, il faut produire un contrat privé couvrant l'hospitalisation et les soins courants.
Combien coûte une assurance santé internationale ?
De l'ordre de 1 000 à 3 000 euros par an et par personne avant quarante ans, nettement plus au-delà de soixante ans. L'âge à la souscription et l'inclusion des États-Unis dans la zone pèsent davantage que le pays de résidence.
La CEAM est-elle valable à Monaco ?
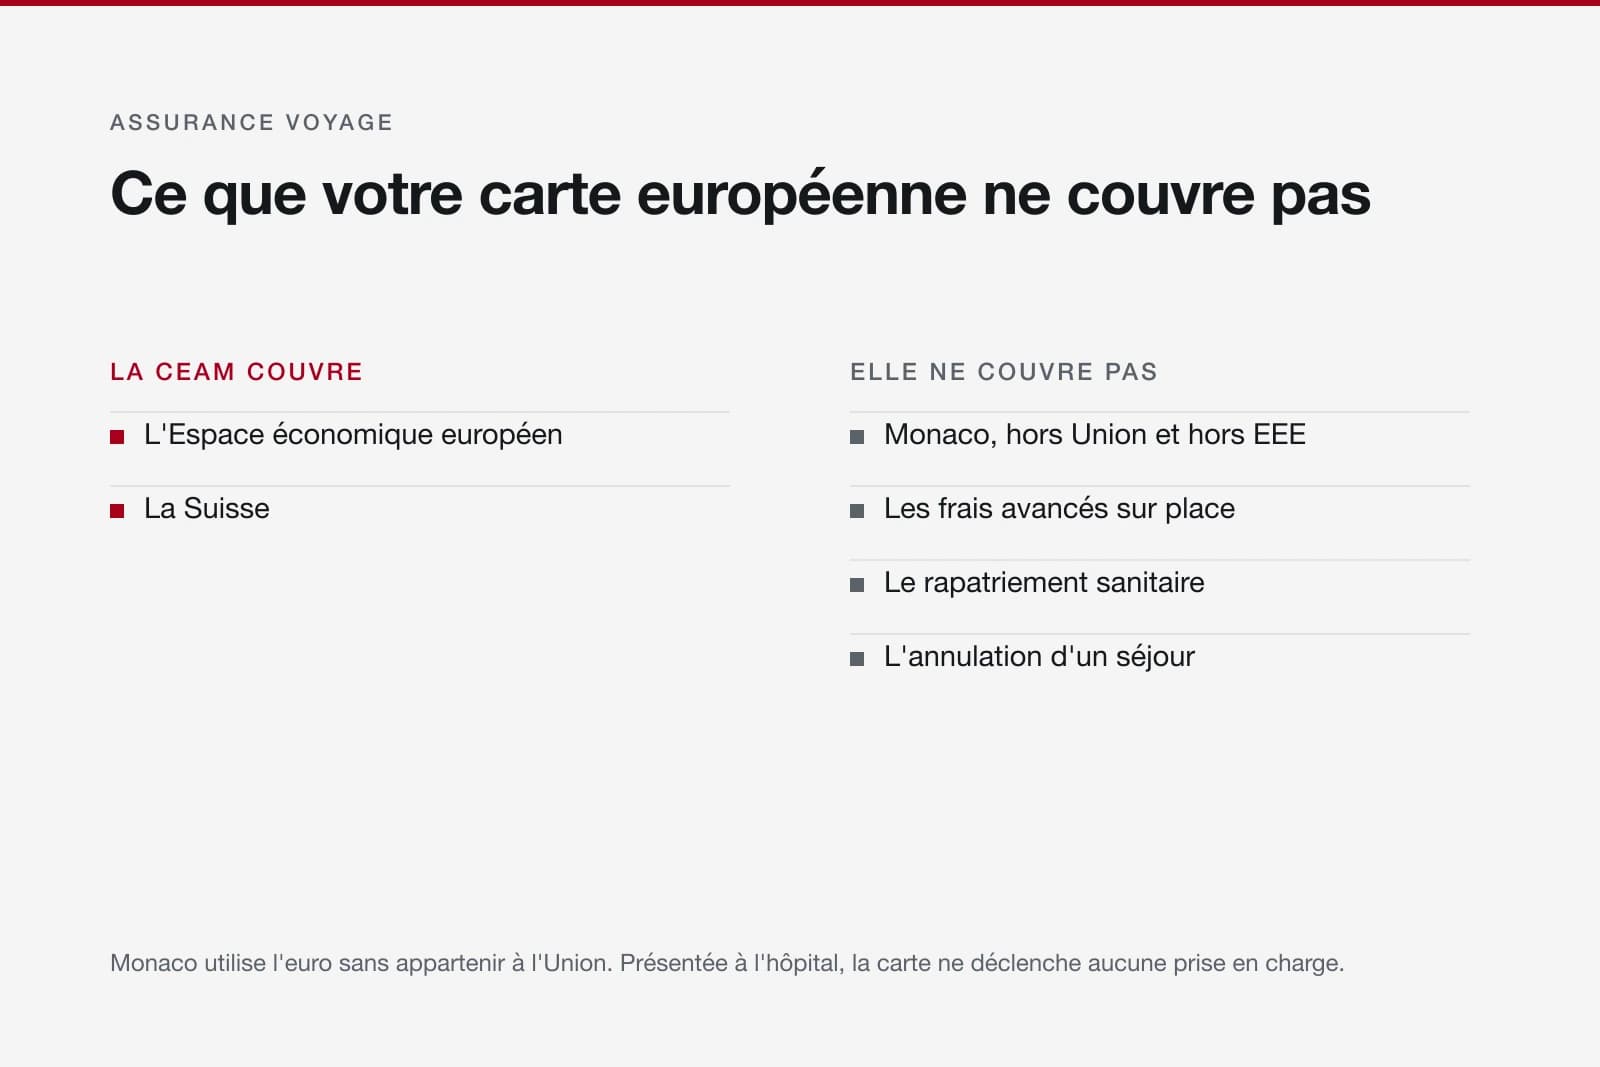
Non. La carte européenne d'assurance maladie ne couvre que l'Espace économique européen et la Suisse. Monaco utilise l'euro mais n'appartient à aucun des deux.
Faut-il inclure les États-Unis dans la couverture ?
Seulement si vous y allez. Cette option fait souvent bondir la prime de moitié ou davantage, le coût des soins américains étant sans rapport avec celui du reste du monde.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.