L'assurance d'un yacht à Monaco
Assurer un bateau n'a rien de commun avec assurer une voiture. Il n'existe pas un contrat mais trois, ils ne se souscrivent pas au même endroit, et le pavillon du navire pèse autant que sa valeur.
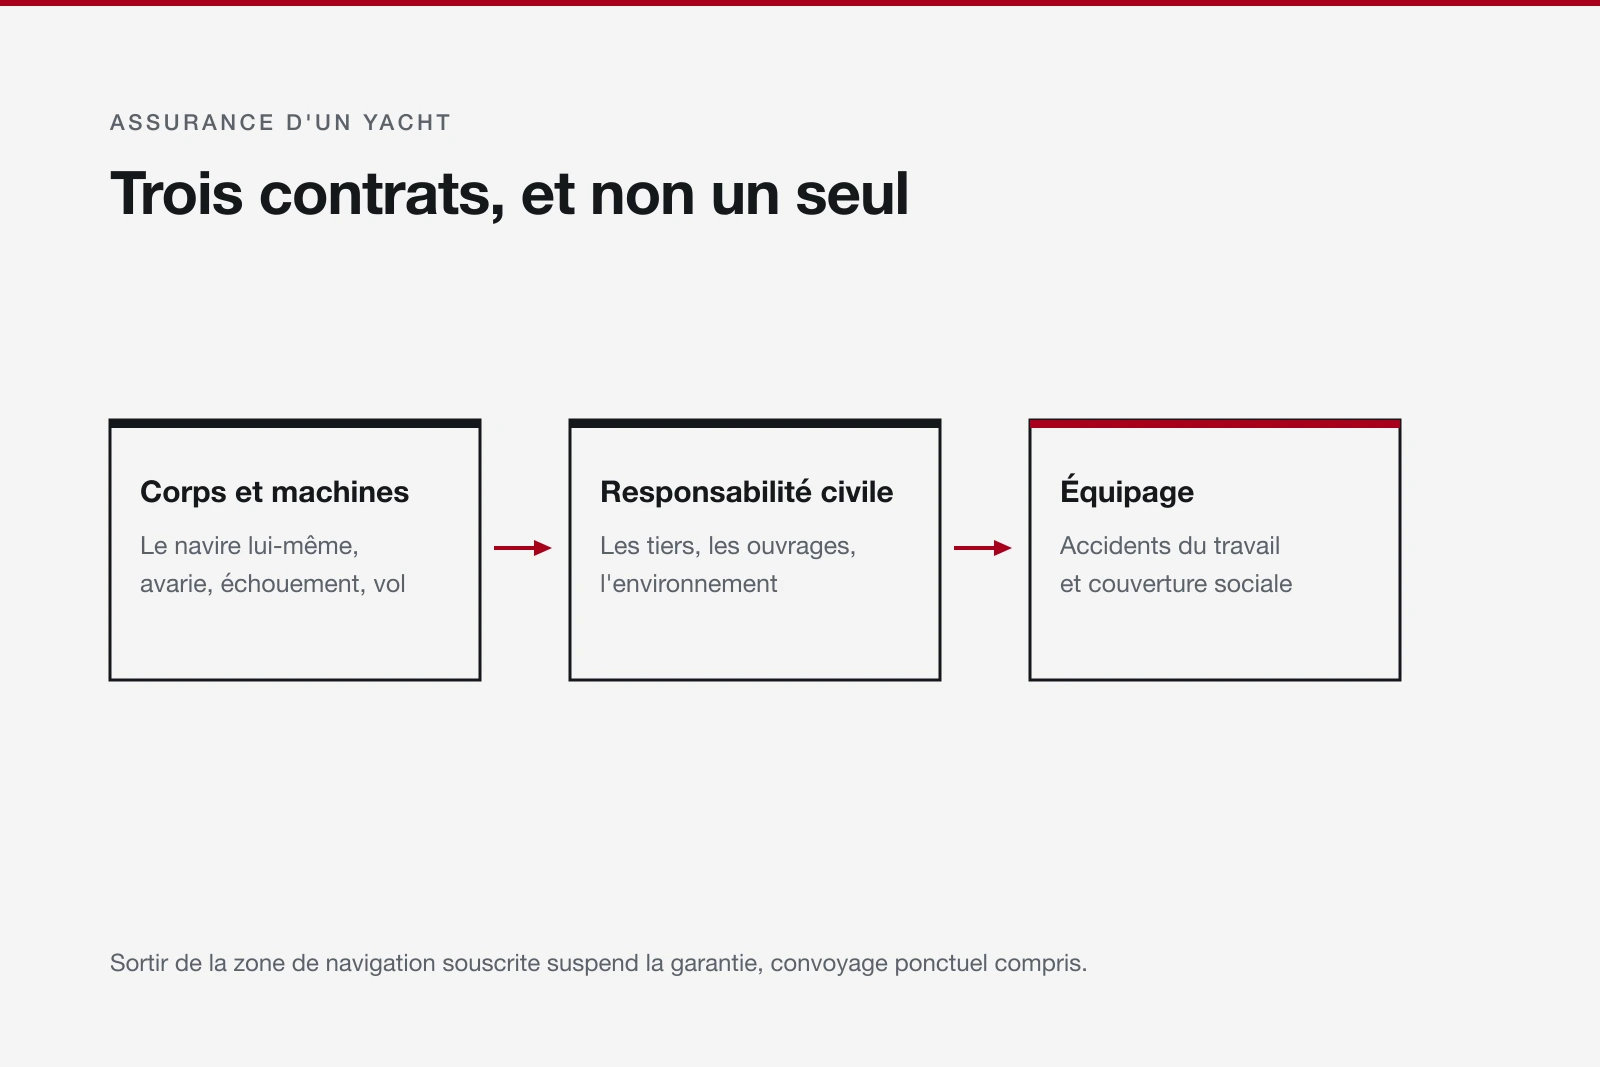
Trois contrats, pas un
La confusion entre les trois est à l'origine de la plupart des trous de garantie.
Un propriétaire qui n'a souscrit que le corps découvre au premier incident qu'il n'est pas couvert pour ce qu'il a abîmé chez le voisin, et qu'un marin blessé relève d'un troisième contrat encore.
| Contrat | Ce qu'il couvre | Obligatoire |
|---|---|---|
| Corps et machines | Le navire lui-même, avarie, échouement, incendie, vol | Non, mais exigé par tout financement |
| Responsabilité civile | Les dommages causés aux tiers, aux ouvrages et à l'environnement | Oui, pour l'accès aux ports |
| Équipage | Accidents du travail et couverture sociale des marins | Oui dès qu'il y a un salarié à bord |
Les exclusions qui se révèlent tard
Quatre reviennent avec une régularité qui devrait alerter à la lecture.
L'usure et le défaut d'entretien ne sont jamais couverts. Une avarie moteur consécutive à un entretien non tracé se retourne contre le propriétaire, d'où l'importance du carnet de bord et des factures.
La compétition est exclue par défaut. Une régate, même amicale, sort du cadre d'un contrat de plaisance et exige une extension.
La location, ensuite. Passer d'un usage privé à un affrètement, même occasionnel et entre connaissances, change la nature du risque et la nature du contrat.
Enfin, les biens personnels à bord relèvent souvent de sous-limites basses, sans rapport avec ce qu'on emporte réellement sur une unité de croisière.
Le pavillon et le port d'attache
Deux éléments administratifs qui décident du droit applicable.
Le pavillon détermine la réglementation de sécurité, les obligations sociales pour l'équipage et le régime de responsabilité. Un même bateau, sous deux pavillons différents, n'obéit pas aux mêmes règles ni aux mêmes primes.
Le port d'attache, lui, joue sur l'exposition au risque et sur les conditions de gardiennage exigées. Port Hercule est un bassin abrité et surveillé, ce qui compte favorablement, mais l'assureur regarde surtout où le navire passe l'hiver.
Les mêmes réflexes valent pour toute couverture : plafonds, exclusions et zone se lisent avant la prime, comme le rappelle notre comparatif des assureurs.
L'assurance d'un yacht à Monaco : questions fréquentes
L'assurance d'un yacht est-elle obligatoire à Monaco ?
La responsabilité civile l'est en pratique : elle conditionne l'accès aux ports et l'attribution d'un poste. Le contrat corps et machines n'est pas imposé par la loi, mais tout financement l'exige.
Que se passe-t-il si je sors de ma zone de navigation ?
La garantie est suspendue, y compris pour un convoyage ponctuel. Tout déplacement hors zone doit être déclaré et faire l'objet d'un avenant, faute de quoi le navire navigue sans couverture réelle.
L'équipage est-il couvert par l'assurance du bateau ?
Non. Dès qu'il y a un salarié à bord, sa couverture relève d'un contrat distinct, souvent porté par un club de protection et d'indemnisation sur les grandes unités.
Puis-je louer mon bateau avec un contrat de plaisance ?
Non. Passer à l'affrètement, même occasionnel, change la nature du risque et impose un contrat adapté. La location est une exclusion classique des polices de plaisance.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.