La convention fiscale France-Monaco de 1963
Signée le 18 mai 1963, elle règle une chose que la plupart des guides passent sous silence : un Français qui s'installe à Monaco aujourd'hui reste imposable en France sur ses revenus mondiaux. Ce n'est pas une zone grise, c'est le texte.
Ce que dit la convention
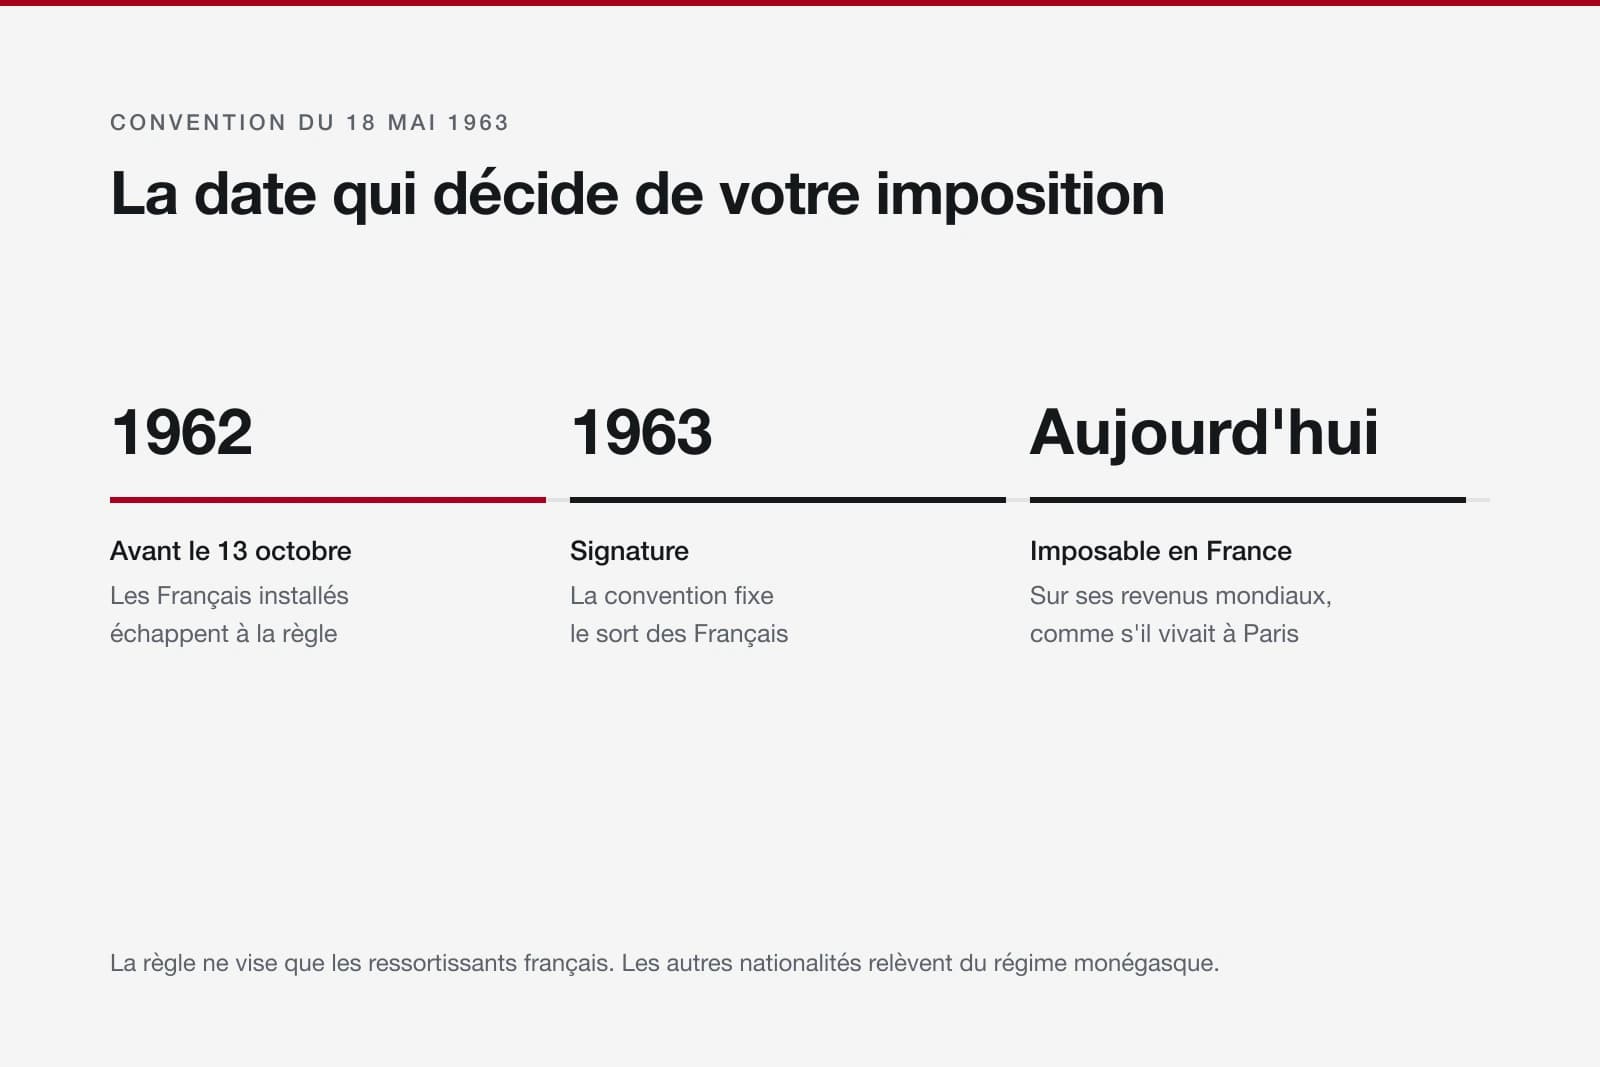
Son article 7 assujettit à l'impôt sur le revenu français, dans les mêmes conditions que s'ils avaient leur domicile en France, les Français qui ont transporté leur domicile à Monaco à partir du 13 octobre 1962.
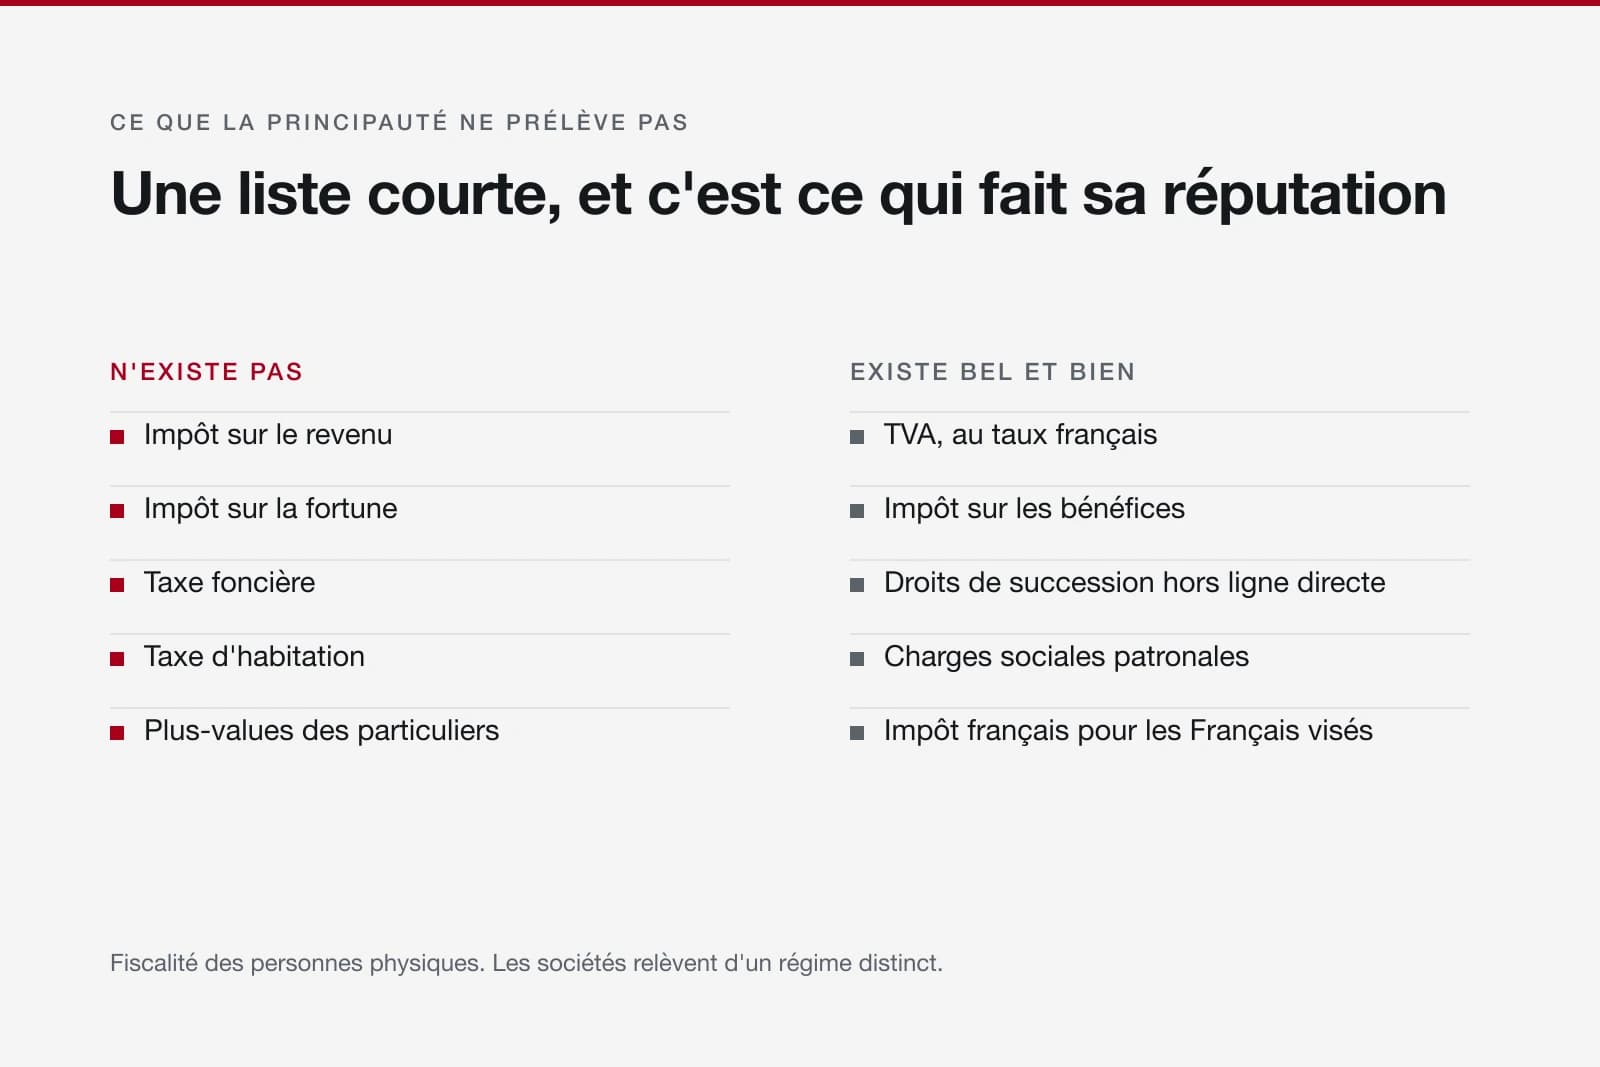
La règle vise la nationalité, pas la résidence. Un Italien, un Britannique ou un Belge installé au même étage du même immeuble n'est pas concerné : Monaco ne lève pas d'impôt sur le revenu des personnes physiques, et leur pays d'origine ne les rattrape pas de la même façon.
Le texte est public. La convention figure sur le site de l'administration fiscale française, l'ordonnance qui l'a rendue exécutoire à Monaco sur Légimonaco, et le commentaire officiel dans le bulletin officiel des finances publiques.
Qui échappe à la règle
Une seule catégorie : les Français qui résidaient déjà à Monaco avant la date charnière et qui peuvent en justifier de façon continue.
Les personnes concernées par cette exception se comptent aujourd'hui en petit nombre et leur situation se transmet mal : elle tient à des faits anciens, à documenter.
| Situation | Impôt sur le revenu |
|---|---|
| Français installé à Monaco depuis le 13 octobre 1962 ou après | Imposable en France sur ses revenus mondiaux |
| Français résidant à Monaco avant cette date, sans interruption | Hors du champ de l'article 7 |
| Ressortissant d'un autre pays, résident monégasque | Aucun impôt monégasque sur le revenu des personnes physiques |
| Français travaillant à Monaco mais résidant en France | Imposable en France, salaire monégasque déclaré en France |
Le salarié français qui travaille en Principauté
C'est le cas le plus courant, et le plus mal compris. Des dizaines de milliers de personnes habitent en France et travaillent à Monaco.
Leur salaire est versé par un employeur monégasque, sans retenue à la source française, et se déclare en France dans la déclaration annuelle de revenus. L'impôt est ensuite calculé et prélevé par l'administration française.
La sécurité sociale suit une autre logique que l'impôt : elle dépend du lieu de travail, et c'est une convention distincte qui l'organise. Travailler à Monaco et être imposé en France n'a rien de contradictoire, les deux textes ne traitent pas du même sujet.
Ce que la convention ne règle pas
Elle traite l'impôt sur le revenu. Trois sujets voisins obéissent à d'autres règles, et les confondre coûte cher.
Sur ce dernier point en particulier, un Français traité comme domicilié en France ne se contente pas de déclarer ses revenus : sa situation patrimoniale se lit avec les mêmes règles qu'en France. C'est le genre de conséquence qu'on découvre après coup, et qu'un fiscaliste chiffre en une heure.
| Sujet | Ce qui s'applique |
|---|---|
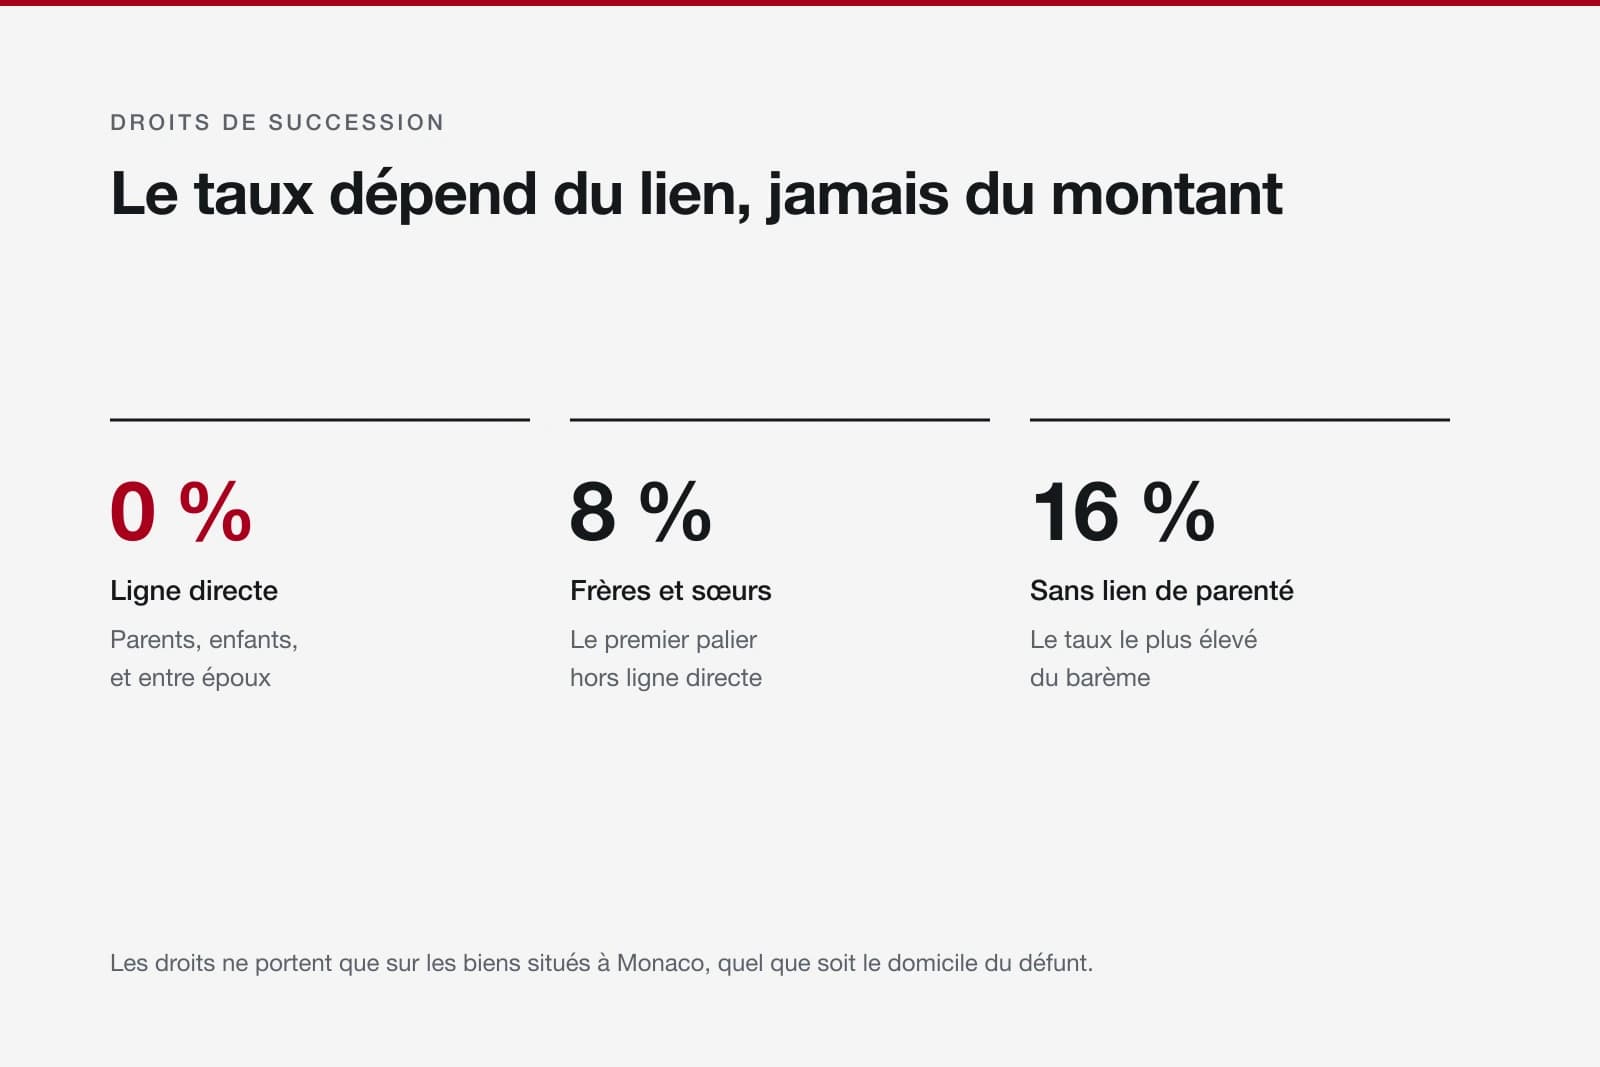
| Successions | Un régime distinct, très favorable en ligne directe sur les biens situés à Monaco |
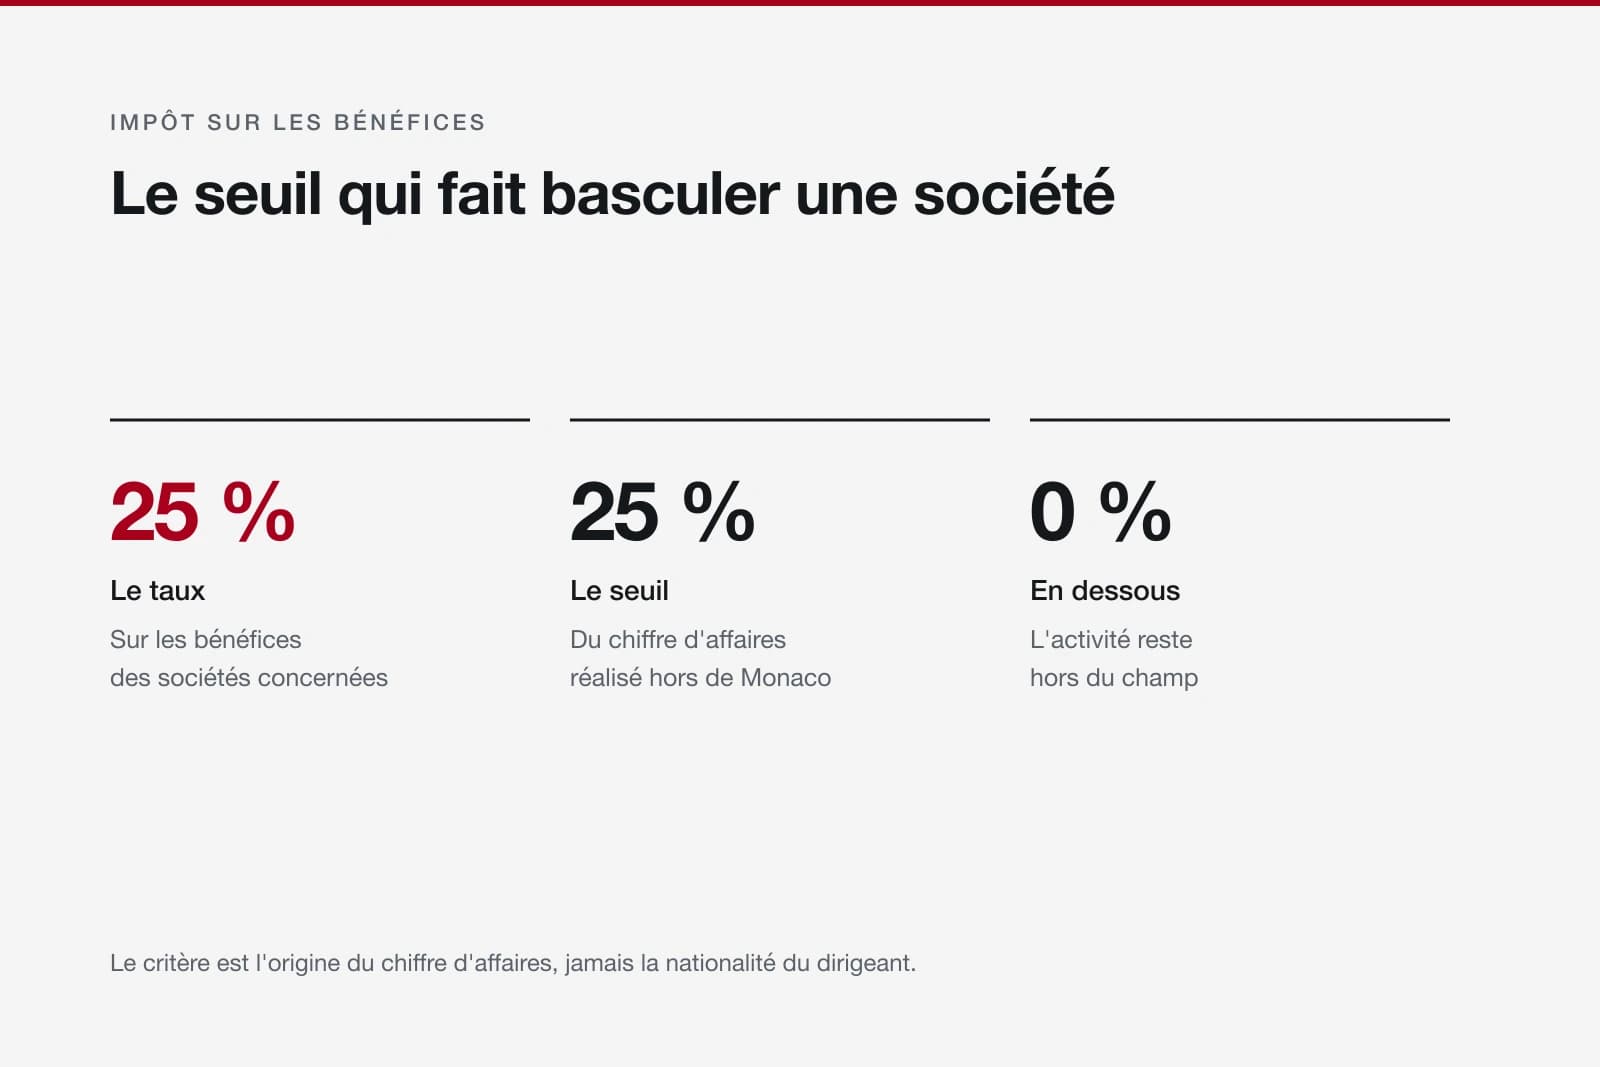
| Sociétés | L'impôt monégasque sur les bénéfices, dû au-delà de 25 % de chiffre d'affaires hors de la Principauté |
| Sécurité sociale | Une convention bilatérale propre, fondée sur le lieu de travail |
| Patrimoine immobilier | Le rattachement d'un Français visé par l'article 7 au régime français emporte des effets au-delà du seul impôt sur le revenu |
Ce que Monaco reste, malgré la convention
L'avantage fiscal disparaît pour les Français, pas le reste. Les gens qui s'installent quand même le font pour d'autres raisons, et elles se défendent.
La sécurité, la densité de services, l'absence de trajets, la proximité de Nice et de l'Italie, un environnement d'affaires concentré sur deux kilomètres carrés. Aucun de ces arguments ne figure dans une brochure fiscale, et ce sont eux qui tiennent sur la durée.
En revanche, un projet français construit sur la promesse d'une économie d'impôt repose sur une erreur de lecture. Mieux vaut la corriger avant de signer un bail à Monaco qu'après la première déclaration.
La convention fiscale France-Monaco de 1963 : questions fréquentes
Est-ce que les Français payent des impôts à Monaco ?
Ils ne paient pas d'impôt monégasque sur le revenu, puisqu'il n'existe pas. Mais un Français installé en Principauté depuis le 13 octobre 1962 ou après reste imposable en France sur ses revenus mondiaux, en application de l'article 7 de la convention du 18 mai 1963. Il déclare et paie en France.
Comment déclarer un salaire monégasque en France ?
Il se déclare dans la déclaration annuelle française de revenus, comme un salaire de source étrangère. L'employeur monégasque ne pratique pas de retenue à la source française : l'impôt est calculé et prélevé ensuite par l'administration française.
Une retraite perçue à Monaco est-elle imposable en France ?
Pour un Français visé par l'article 7, oui : ses revenus mondiaux, pensions comprises, relèvent de l'impôt français. Pour un résident d'une autre nationalité, la question dépend de la convention entre Monaco ou la France et son pays d'origine.
Quels sont les accords entre la France et Monaco ?
Plusieurs textes coexistent : la convention fiscale de 1963 pour l'impôt, une convention de sécurité sociale distincte fondée sur le lieu de travail, et des accords douaniers et monétaires qui font que Monaco applique la TVA selon les mêmes règles que la France.
Peut-on contourner la convention de 1963 ?
Non. Elle vise la nationalité française et la date d'installation, deux éléments qui ne se réorganisent pas. Les montages qui prétendent le contraire exposent à un redressement, et l'échange automatique de renseignements bancaires rend l'opacité d'hier impraticable.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.