L'impôt sur les bénéfices à Monaco
Monaco ne taxe pas les personnes, mais taxe certaines sociétés. L'impôt sur les bénéfices frappe les entreprises qui réalisent plus du quart de leur chiffre d'affaires en dehors de la Principauté, à un taux aligné sur celui de l'impôt français sur les sociétés.
Le seuil qui déclenche l'impôt
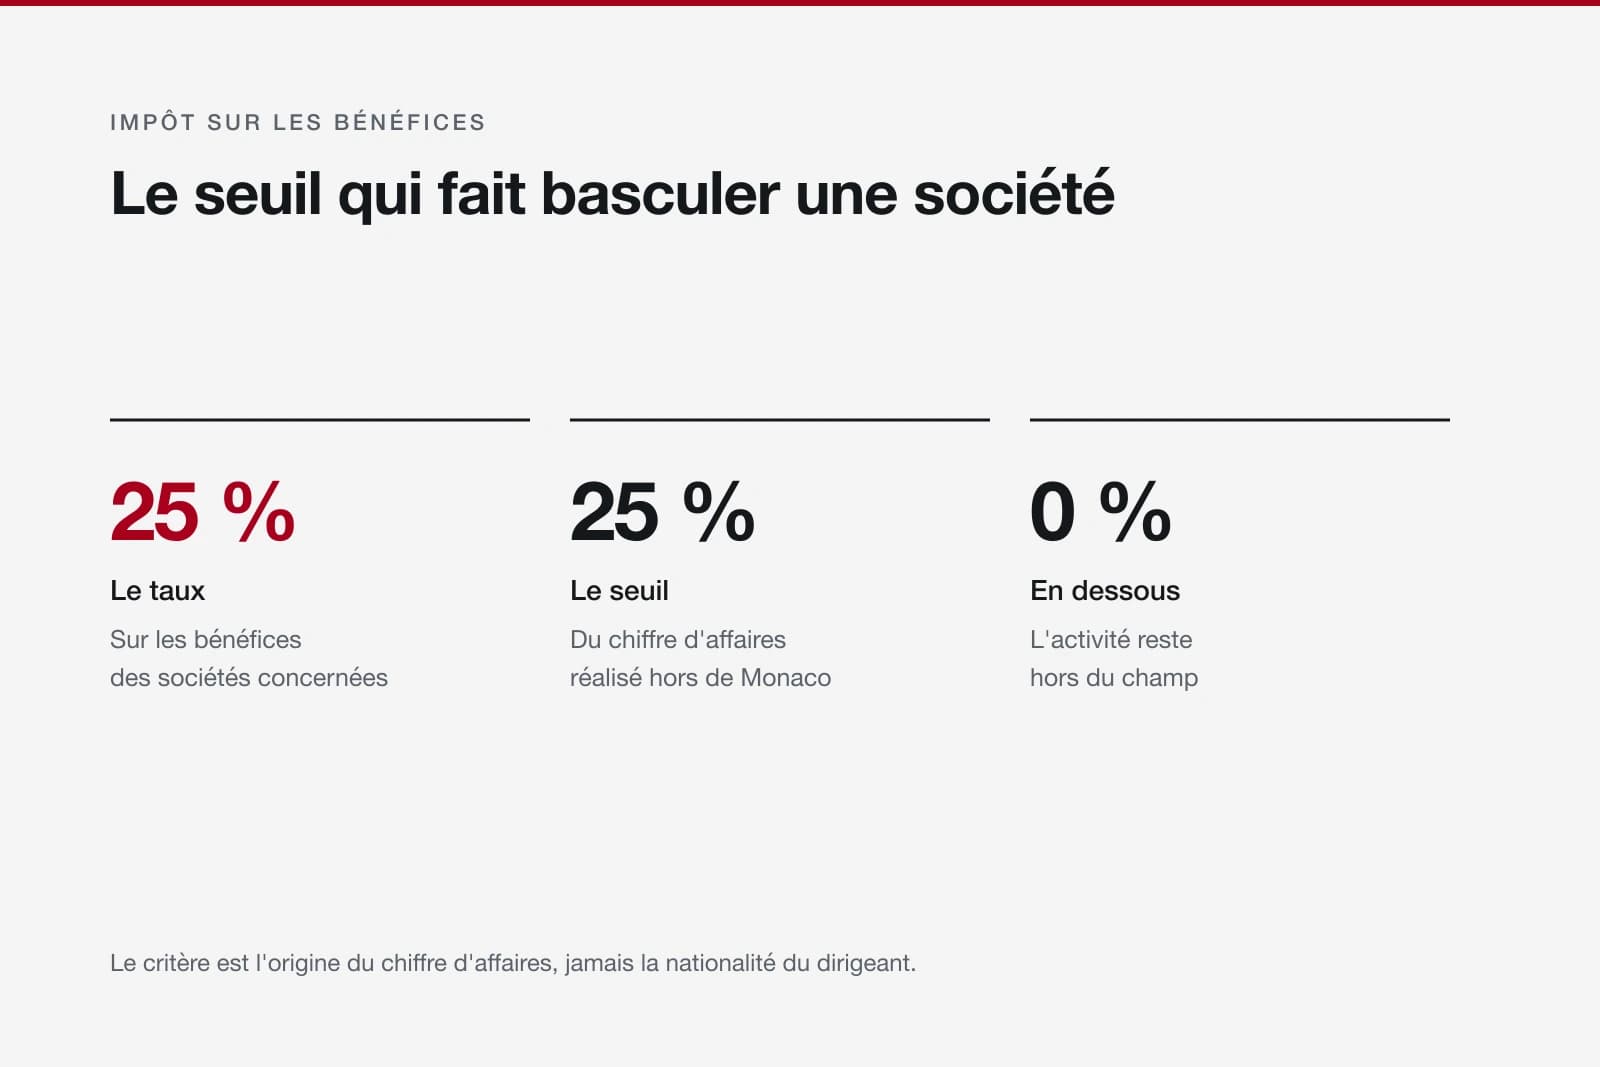
Une société monégasque est redevable de l'impôt sur les bénéfices dès lors que plus de 25 % de son chiffre d'affaires provient d'opérations réalisées hors de Monaco.
Le seuil est un couperet, pas une progression : à 24 % de chiffre d'affaires hors de la Principauté, l'entreprise n'est pas redevable ; à 26 %, elle l'est sur l'ensemble de son bénéfice, pas seulement sur la part réalisée à l'étranger.
Les activités qui tirent leurs revenus de la cession ou de la concession de brevets, de marques ou de droits de propriété littéraire et artistique relèvent également de cet impôt, quelle que soit la répartition de leur clientèle.
Le taux et son alignement
Le taux monégasque a suivi une trajectoire de baisse pour rejoindre celui de l'impôt français sur les sociétés, dans une logique d'alignement européen.
| Élément | Ce qui s'applique |
|---|---|
| Taux de droit commun | 25 % du bénéfice imposable |
| Assiette | Le bénéfice net, après déduction des charges d'exploitation |
| Exercice | Douze mois, avec déclaration annuelle auprès de la Direction des Services Fiscaux |
| Jeunes entreprises | Un régime d'exonération dégressive existe pour les premières années d'activité |
Qui n'est pas concerné
La majorité des entreprises monégasques, en réalité. La Principauté vit largement d'une économie de proximité.
Les commerces, restaurants, professions libérales et services qui travaillent avec une clientèle locale restent en dehors du champ. Il en va de même des sociétés civiles immobilières qui se bornent à détenir un bien sans activité commerciale.
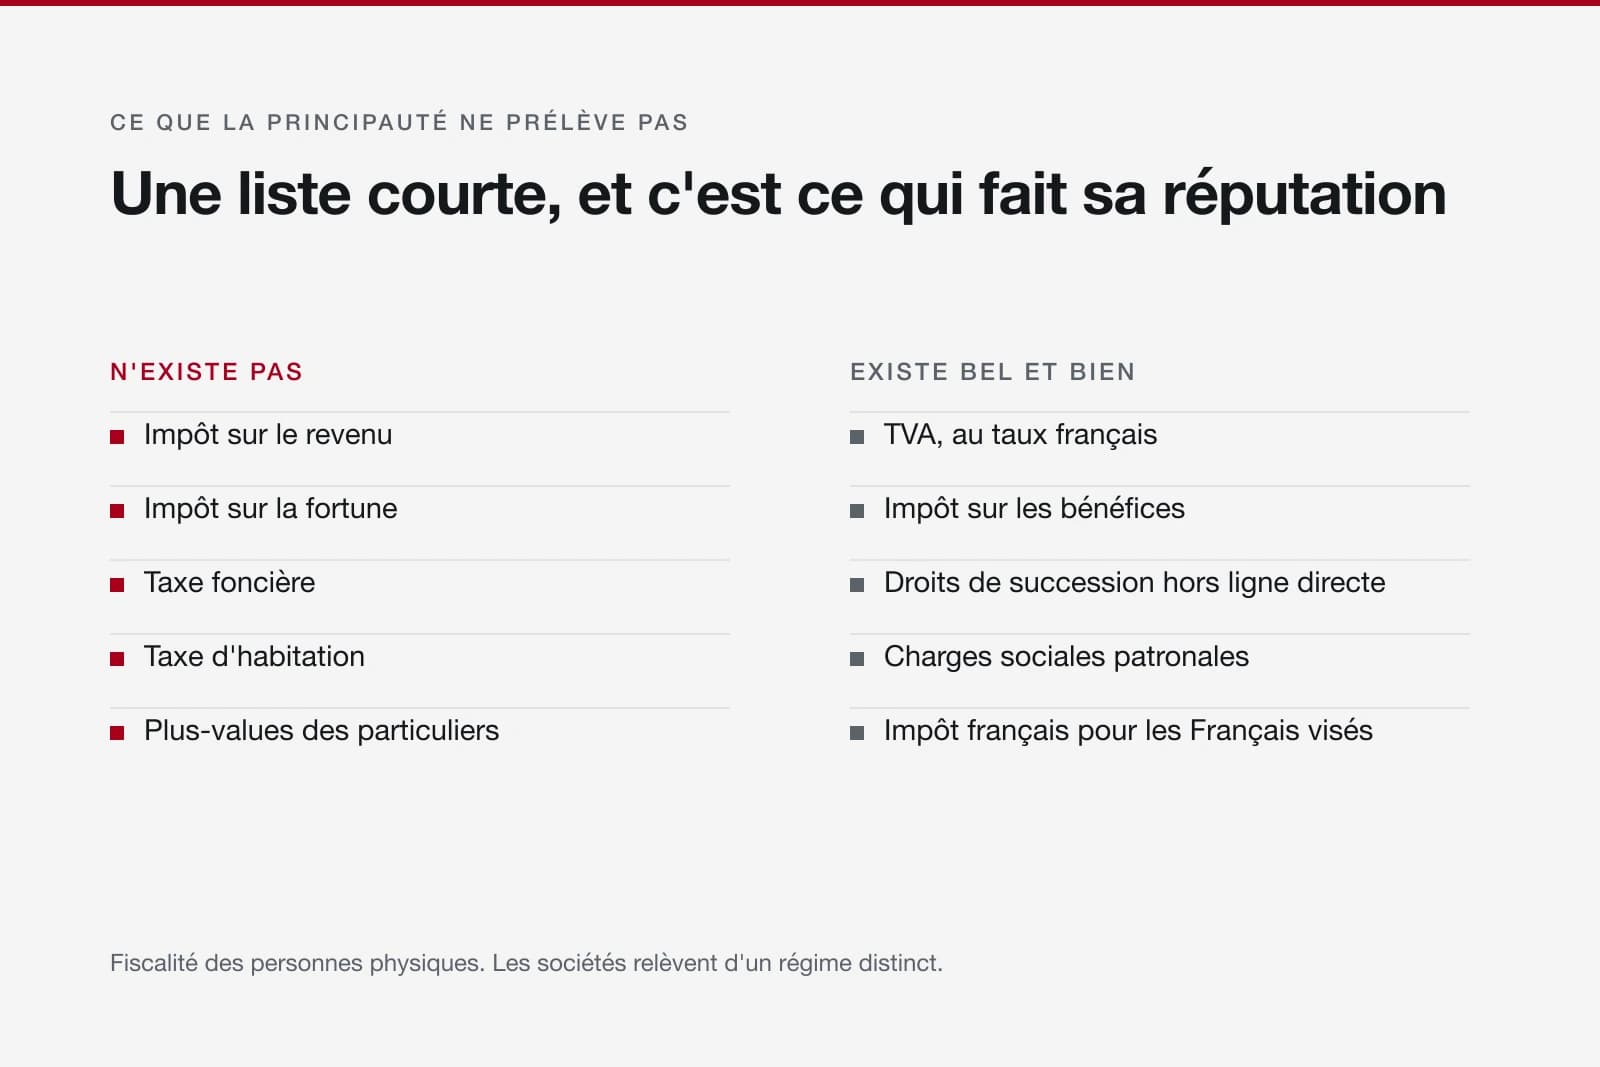
Les personnes physiques ne sont jamais concernées : l'impôt sur les bénéfices vise les sociétés, pas les résidents. Un entrepreneur individuel qui dépasse le seuil est cependant redevable au titre de son activité.
Ce que l'administration vérifie
Le seuil de 25 % invite naturellement à l'optimisation, et c'est précisément ce que la Direction des Services Fiscaux regarde.
La localisation du chiffre d'affaires se démontre par des factures, des contrats et des flux, pas par une déclaration. Une société qui affirme vendre localement alors que ses clients sont à l'étranger s'expose à un redressement portant sur l'ensemble de ses exercices ouverts.
La substance compte autant que les chiffres. Un local réel, des salariés, une activité identifiable : sans eux, la société n'est pas seulement suspecte fiscalement, elle risque de ne pas obtenir le renouvellement de son autorisation d'exercer.
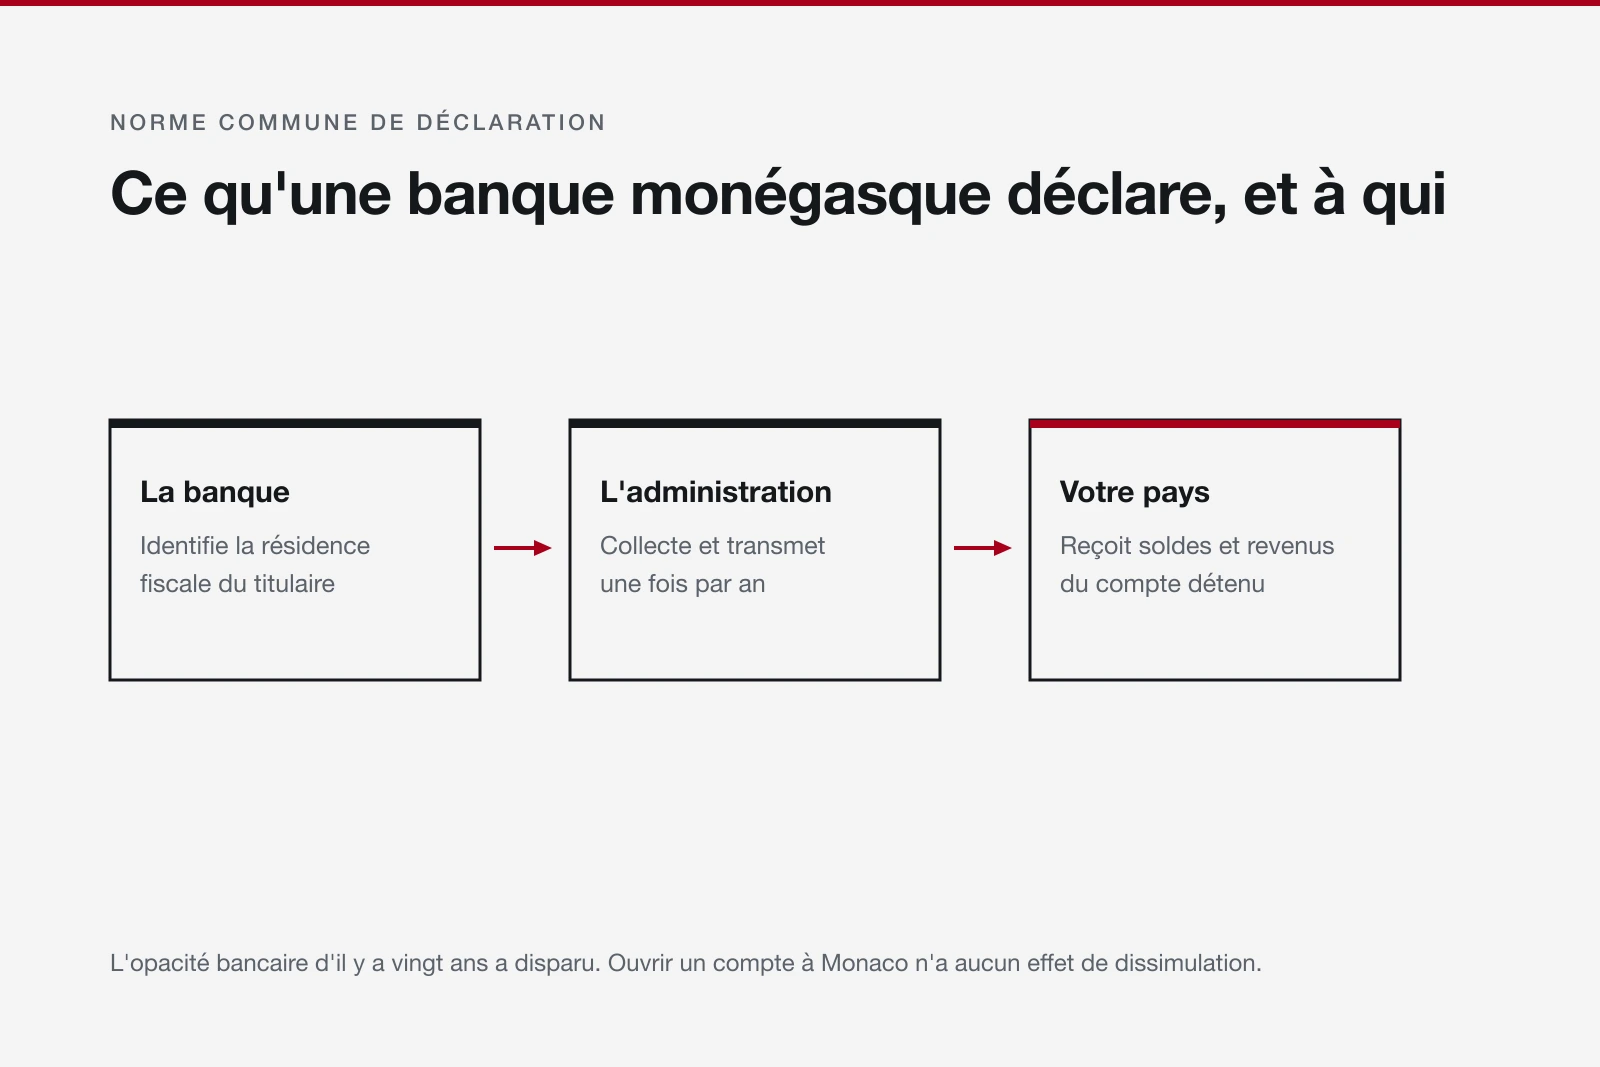
Ces deux contrôles se cumulent avec ceux de la banque, qui applique ses propres exigences de conformité sur l'origine des fonds et la cohérence de l'activité.
Créer une société en connaissance de cause
Le seuil des 25 % doit se poser avant la création, pas au premier bilan, parce qu'il oriente la forme juridique et le modèle commercial.
Une activité tournée vers l'international sait dès le départ qu'elle sera imposée à 25 %, ce qui reste comparable au taux français et inférieur à beaucoup de voisins européens. L'intérêt de Monaco ne se joue alors pas sur l'impôt sur les sociétés mais sur la fiscalité personnelle du dirigeant, la stabilité et la localisation.
Une activité locale, elle, bénéficie d'une exonération complète, mais se heurte à la taille du marché : quarante mille habitants, sur deux kilomètres carrés.
Le cadre juridique, les autorisations et le capital exigé sont détaillés dans notre guide sur la création de société.
L'impôt sur les bénéfices à Monaco : questions fréquentes
Qui paie l'impôt sur les bénéfices à Monaco ?
Les sociétés qui réalisent plus de 25 % de leur chiffre d'affaires hors de la Principauté, ainsi que celles dont les revenus proviennent de brevets, de marques ou de droits de propriété littéraire et artistique. Les entreprises qui travaillent avec une clientèle locale en sont exonérées.
Quel est le taux de l'impôt sur les bénéfices ?
25 % du bénéfice net, un taux aligné sur celui de l'impôt français sur les sociétés à l'issue d'une trajectoire de baisse progressive. Un régime d'exonération dégressive existe pour les premières années d'activité d'une entreprise nouvelle.
Le seuil de 25 % se calcule-t-il sur le bénéfice ?
Non, sur le chiffre d'affaires. Et il fonctionne comme un couperet : au-delà du seuil, l'impôt porte sur l'intégralité du bénéfice, pas seulement sur la part réalisée hors de la Principauté.
Une société holding est-elle imposée à Monaco ?
Cela dépend de son activité réelle. Une structure qui se borne à détenir des participations sans activité commerciale ne relève pas du même traitement qu'une société opérationnelle, et le sujet se cadre avec un conseil monégasque avant la création.
Un dirigeant résident paie-t-il un impôt personnel sur ses dividendes ?
Non, Monaco ne prélève pas d'impôt sur le revenu des personnes physiques. Mais un dirigeant de nationalité française reste imposable en France sur ses revenus mondiaux, dividendes compris, en application de la convention de 1963.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.