Comparer les assureurs
Comparer des assurances santé sur le seul prix ne mène nulle part : deux contrats au même tarif peuvent couvrir du simple au triple. Voici la méthode, puis les quatre offres qui correspondent aux situations les plus fréquentes en Principauté.
Lire un devis avant de comparer
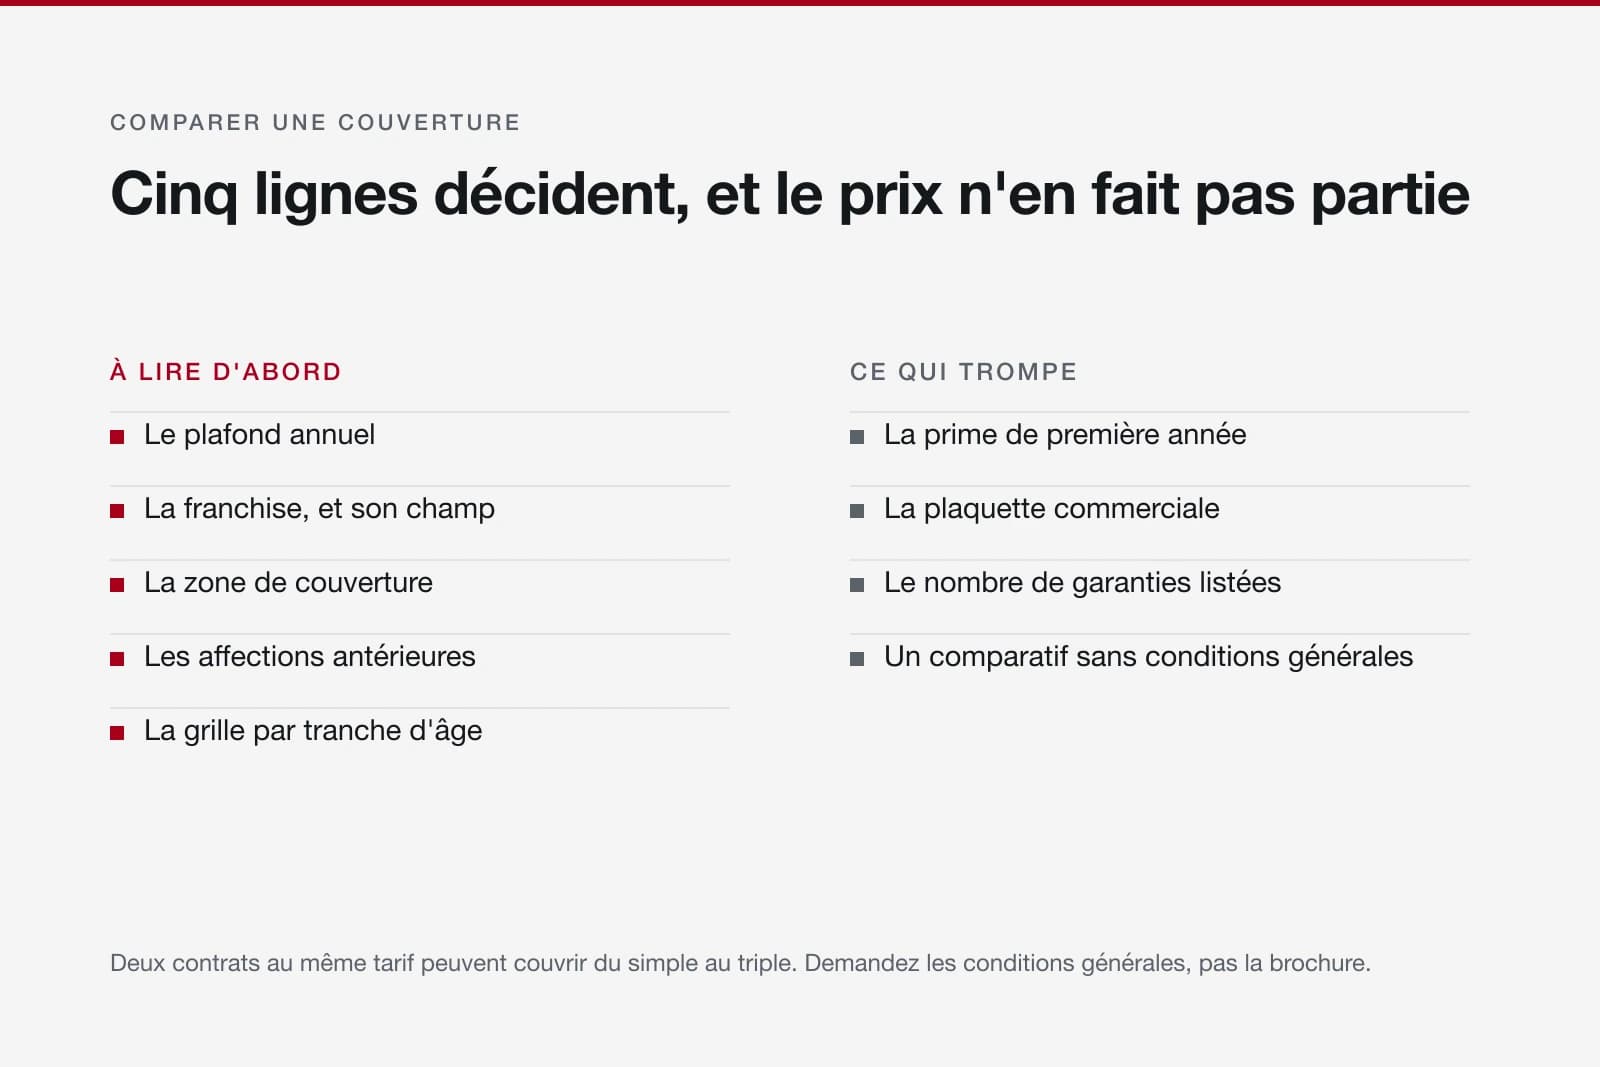
Cinq lignes déterminent la valeur d'un contrat, et le prix n'en fait pas partie.
| Ligne du devis | Ce qu'il faut y chercher |
|---|---|
| Plafond annuel | Le montant total remboursable par an et par personne, hospitalisation comprise |
| Franchise | Le montant qui reste à votre charge, et s'il s'applique aussi à l'hospitalisation |
| Zone de couverture | États-Unis inclus ou non, c'est le premier facteur de prime |
| Affections antérieures | Exclues définitivement, ou après une période d'attente |
| Évolution avec l'âge | La grille par tranche d'âge, qui décide du coût sur dix ans |
Les quatre situations
Elles couvrent la quasi-totalité des dossiers monégasques.
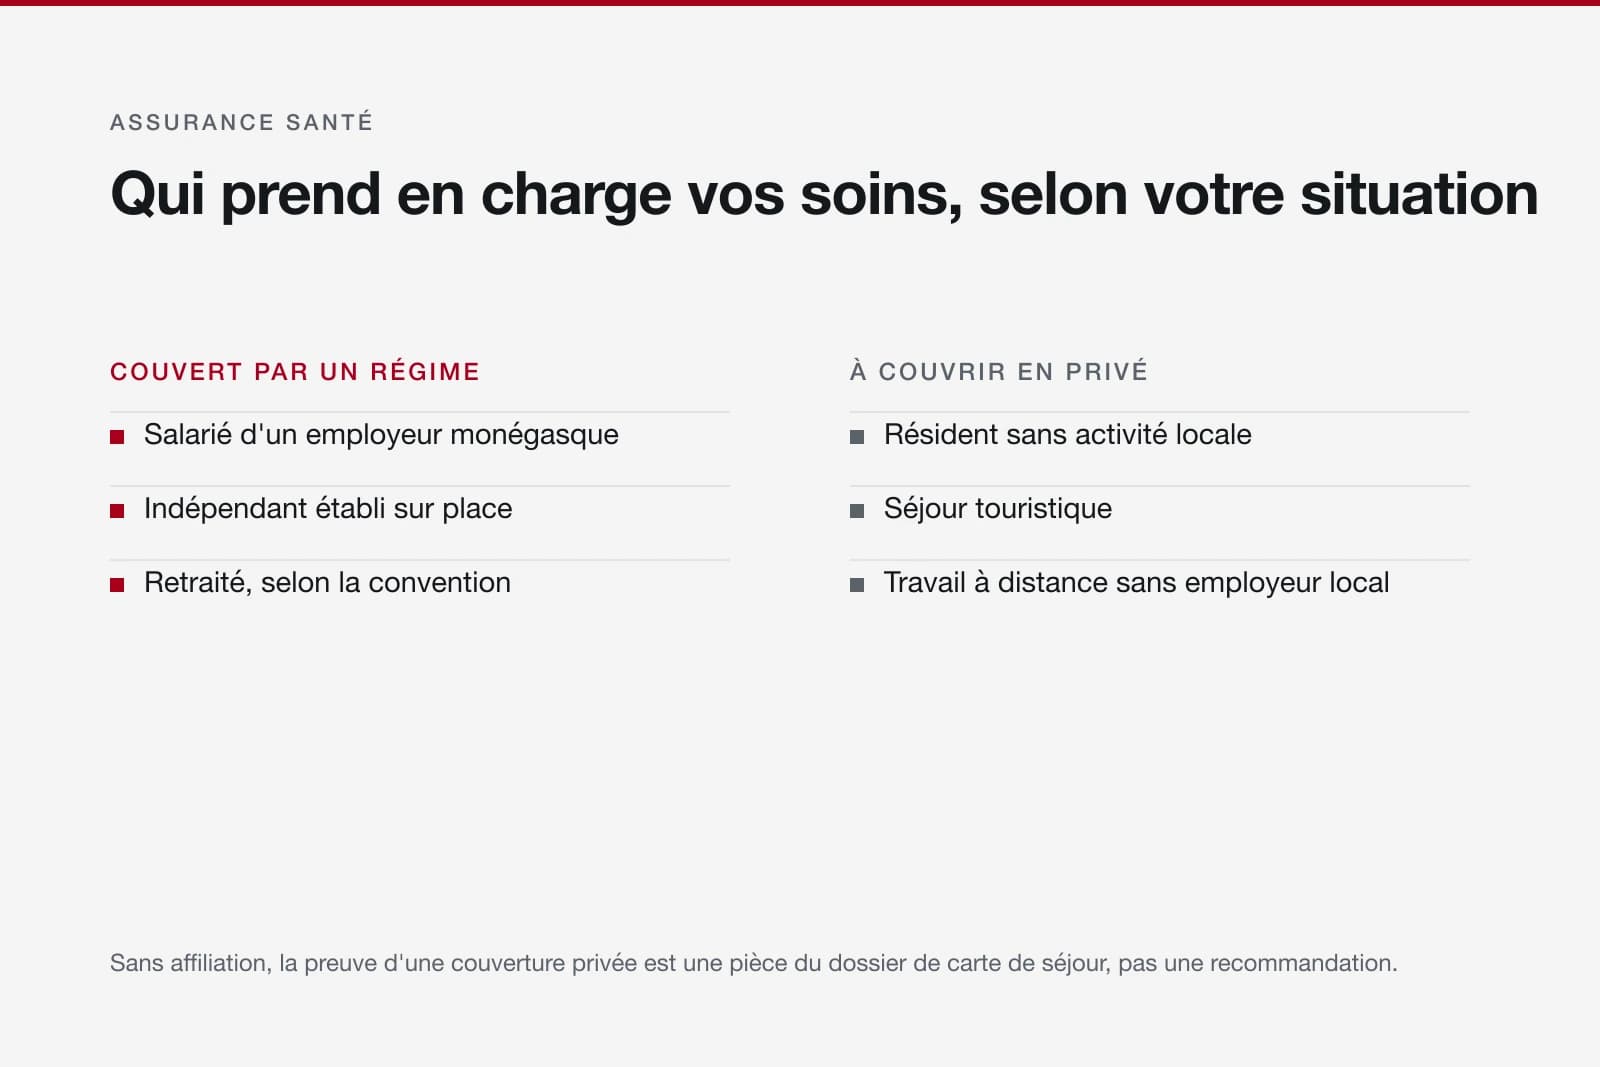
Le résident sans activité, qui doit produire une couverture privée pour obtenir sa carte de séjour, et pour qui l'hospitalisation est le poste critique.
L'expatrié salarié, déjà affilié aux caisses monégasques, qui cherche une complémentaire pour ce que le régime de base laisse à sa charge.
Le travailleur à distance, installé sans date de retour, pour qui la souplesse mensuelle vaut plus que le plafond maximal.
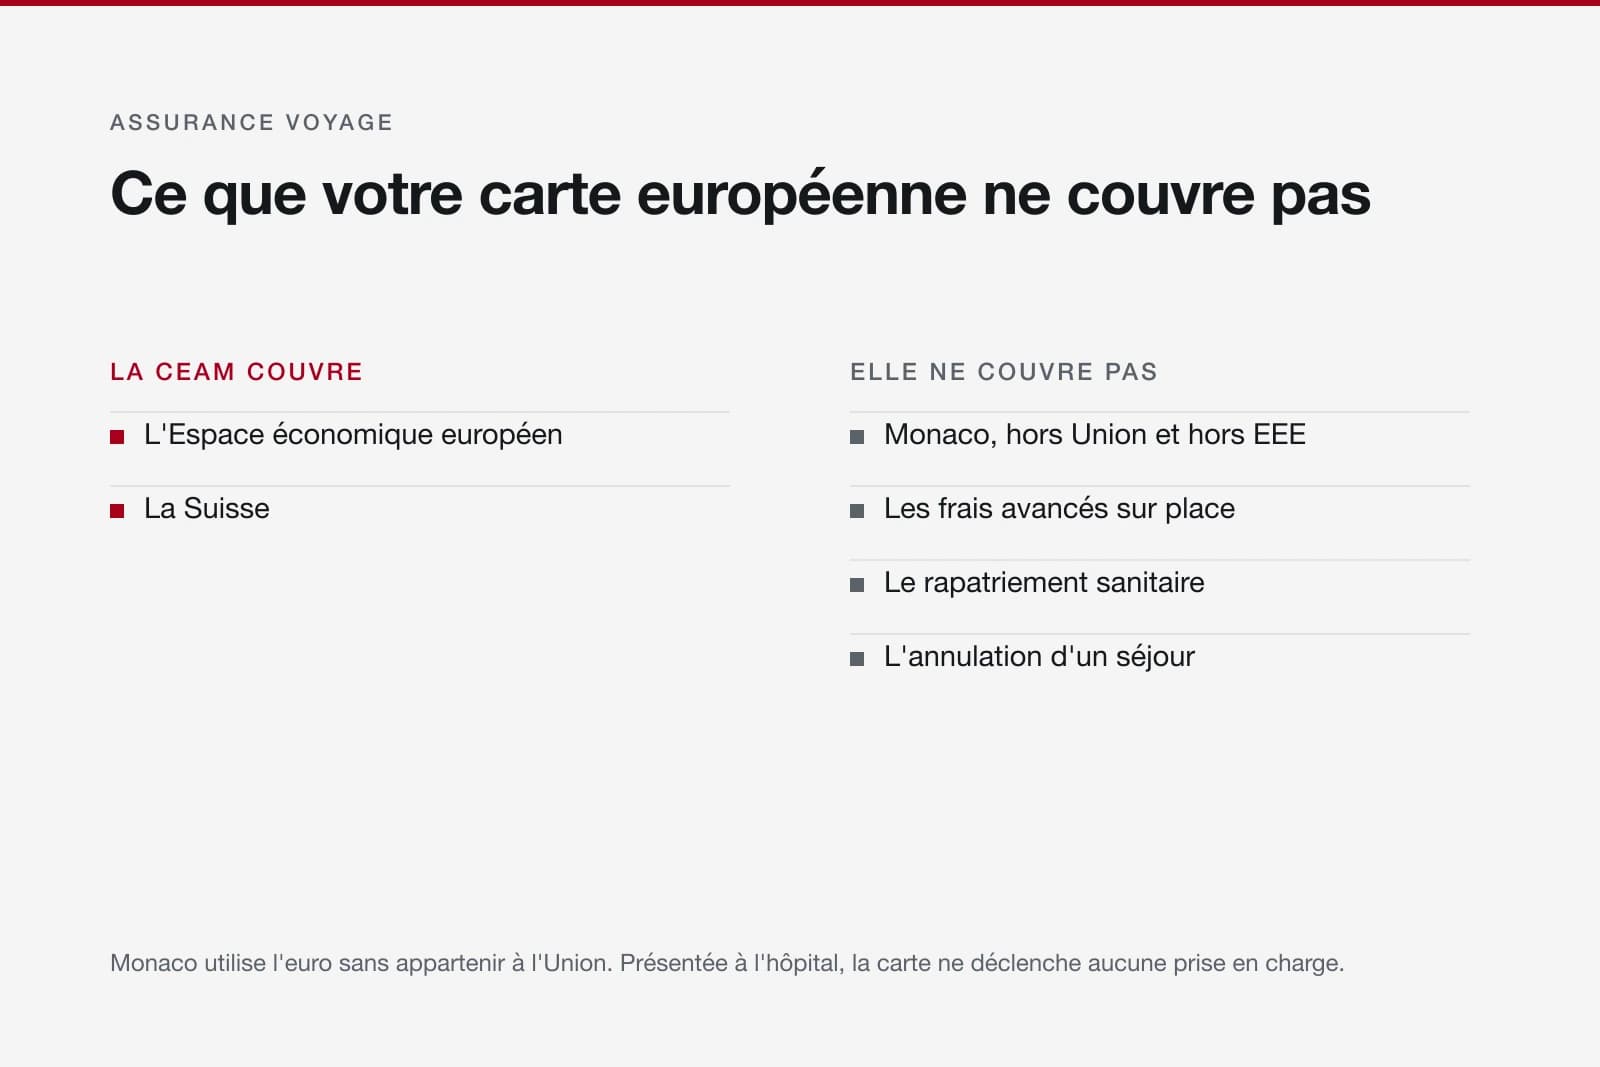
Le visiteur enfin, présent quelques jours pour un événement, dont le risque principal est l'annulation d'un séjour coûteux plutôt que la maladie.
Ce que nous ne pouvons pas faire à votre place
Une mise au point, parce que ces pages sont rémunérées et que cela doit se dire.
Pour un cas particulier de coordination entre les régimes français et monégasque, la source publique à consulter est le CLEISS, qui publie l'état à jour de la convention bilatérale.
Comparer les assureurs : questions fréquentes
Comment comparer deux assurances santé internationales ?
Sur cinq lignes, pas sur la prime : le plafond annuel, la franchise et son application à l'hospitalisation, la zone de couverture, le traitement des affections antérieures et la grille d'évolution par tranche d'âge.
Quelle assurance pour un résident sans activité ?
Un contrat de santé internationale couvrant l'hospitalisation et les soins courants, puisqu'il conditionne la carte de séjour. Une assurance voyage ne convient pas : elle est limitée dans le temps et conçue pour un séjour.
Ces recommandations sont-elles rémunérées ?
Oui. Une souscription via nos liens nous rémunère, sans majoration de votre prime. Cela ne remplace pas un conseil personnalisé : l'âge, les antécédents et la composition du foyer changent le classement d'un dossier à l'autre.
Où vérifier la coordination France-Monaco ?
Au CLEISS, organisme public français qui publie l'état à jour de la convention bilatérale de sécurité sociale. C'est la seule source fiable pour un cas particulier.
Une question sur Monaco
Votre projet mérite une réponse précise.
Résidence, fiscalité, logement, banque privée ou assurance : écrivez-nous, nous répondons sous vingt-quatre heures.